اگر میان توصیههای مختلف درباره بورس، طلا، ملک و رمزارز سردرگم شدهاید، این راهنما کمک میکند قبل از انتخاب دارایی، مسیر تصمیمگیری خود را بشناسید.
حدود ۱۵ دقیقه مطالعه · پنج فصل آموزشی · هفت گام برای شروع
لازم نیست همه راهنما را یکجا بخوانید. اگر تازه شروع کردهاید، از فصل اول جلو بروید؛ اگر سؤال مشخصی دارید، بخش مرتبط را انتخاب کنید.
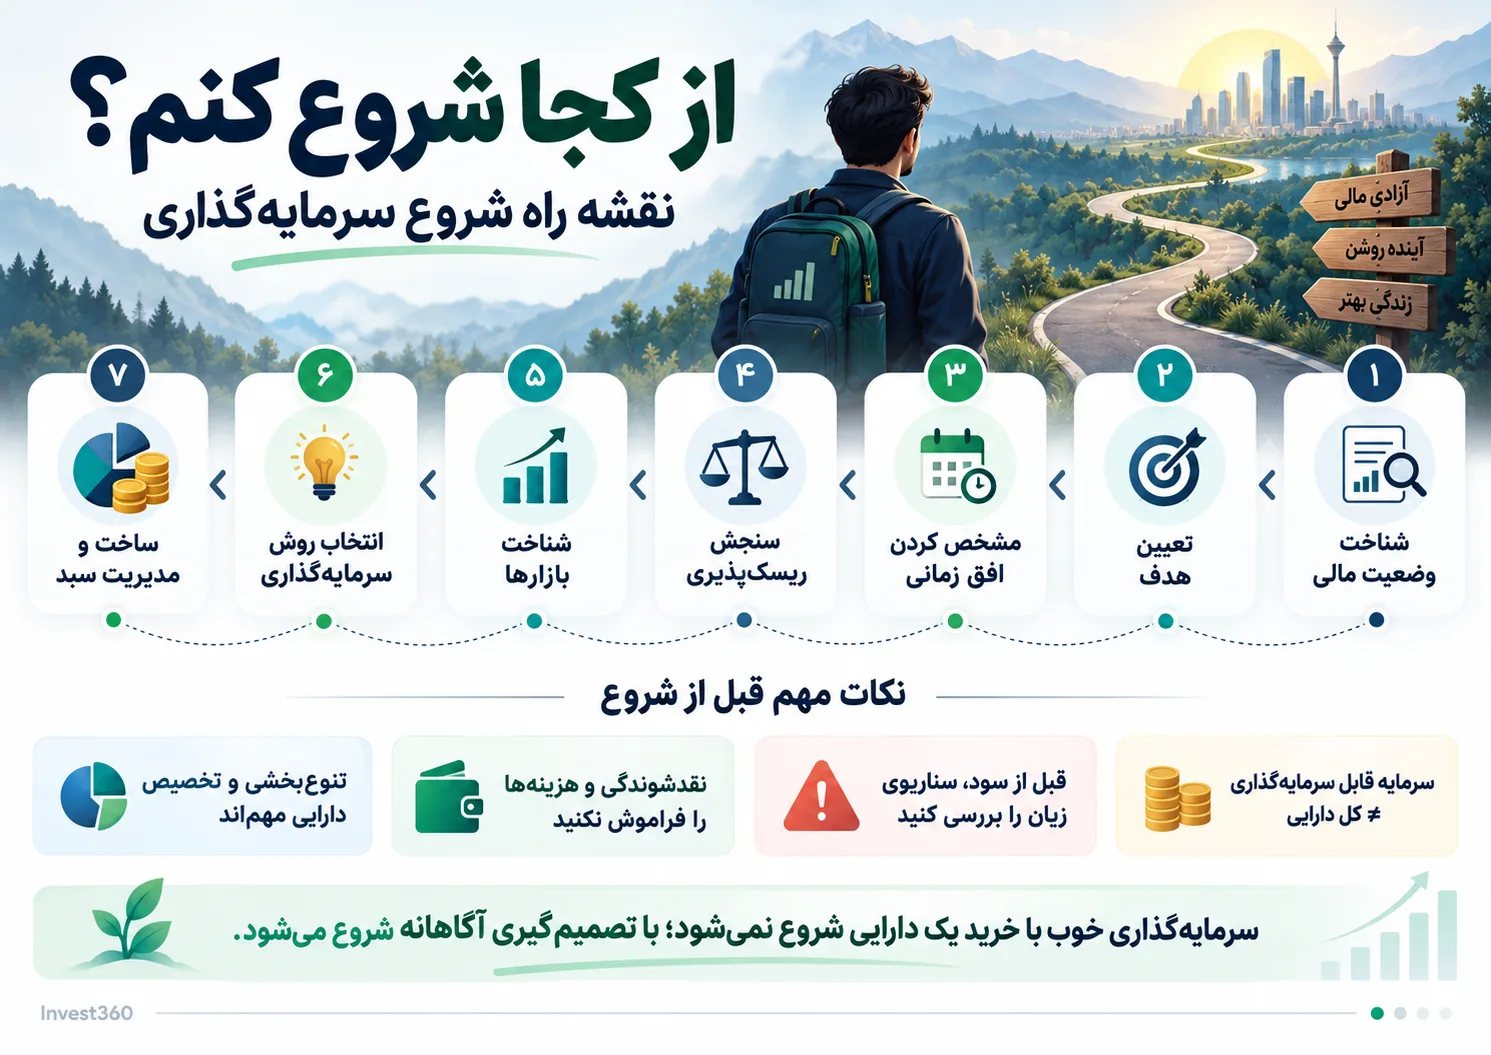
اینفوگرافیک، مسیر تصمیمگیری را در هفت گام نشان میدهد. همین گامها در فصلهای راهنما توضیح داده شدهاند و در فصل پنجم به یک برنامه عملی تبدیل میشوند.
۱. شناخت وضعیت مالی
۲. تعیین هدف
۳. مشخصکردن افق زمانی
۴. سنجش ریسکپذیری
۵. شناخت بازارها
۶. انتخاب روش سرمایهگذاری
۷. ساخت و مدیریت سبد
در موبایل، تصویر را در اندازه کامل باز کنید تا نوشتههای آن خواناتر باشند.
برای جابهجایی میان فصلها، عنوان موردنظر را انتخاب کنید.
شروع درست از شناخت وضعیت و هدف شماست، نه از دنبالکردن قیمت یک دارایی.
پرسشهایی مانند «بورس بهتر است یا طلا؟» یا «الان زمان خرید ارز است؟» طبیعیاند، اما بهتر است انتخاب دارایی را بعد از روشنشدن هدف، زمان و شرایط مالی خود بررسی کنید.
پیش از مقایسه بازارها لازم است بدانید برای چه هدفی سرمایهگذاری میکنید، چه زمانی ممکن است به پول خود نیاز داشته باشید و افت احتمالی ارزش سرمایه چه اثری بر زندگی شما میگذارد.
شناخت شرایط مالی ← تعیین هدف ← افق زمانی ← شناخت ریسک ← شناخت بازارها ← انتخاب روش ← ساخت و مدیریت سبد
در Invest360، تفاوت بازار، ابزار مالی، روش سرمایهگذاری و استراتژی را میآموزید و سپس آنها را در کنار ریسک، بازده، نقدشوندگی و هزینهها بررسی میکنید.
بازار میتواند بورس یا طلا باشد؛ ابزار ورود ممکن است سهم، صندوق سرمایهگذاری یا اوراق باشد؛ و روش اجرا میتواند مستقیم، غیرمستقیم یا دورهای باشد. هدف این است که بتوانید بین این مفاهیم ارتباط برقرار کنید.
حتی افرادی با سرمایه برابر لزوماً نباید تصمیم یکسان بگیرند. درآمد ثابت یا متغیر، اجارهخانه، بدهی، هزینههای ضروری و زمانی که ممکن است به پول احتیاج پیدا کنند، انتخاب سرمایهگذاری را تغییر میدهد.
برای مثال، دو نفر ممکن است هر کدام ۵۰۰ میلیون تومان داشته باشند؛ یکی به پولش تا چند سال آینده نیازی نداشته باشد و دیگری آن را برای اجاره یا خرید خانه در سال آینده لازم داشته باشد. میزان تحمل زیان و نیاز به نقدینگی این دو نفر یکسان نیست.
مانده حساب بانکی الزاماً همان مبلغ قابل سرمایهگذاری نیست. هزینههای زندگی، بدهیهای نزدیک، تعهدات قطعی و ذخیره اضطراری را از سرمایهای که میتوانید برای مدتی کنار بگذارید جدا کنید.
پولی که سه ماه دیگر برای یک تعهد مالی نیاز دارید، نباید مانند سرمایهای با افق بازنشستگی مدیریت شود. هرچه زمان نیاز به پول نزدیکتر باشد، دسترسی و نقدشوندگی اهمیت بیشتری دارند.
عبارت «میخواهم پولم بیشتر شود» هنوز یک هدف کامل نیست. هدف مشخص میکند سرمایه را برای چه کاری نیاز دارید، حدوداً چه مبلغی لازم است و چه زمانی باید به آن برسید.
هدف میتواند حفظ قدرت خرید، خرید مسکن، سرمایه شروع یک کسبوکار، هزینه تحصیل، ایجاد درآمد مکمل، بازنشستگی یا ایجاد پشتوانه مالی باشد.
افق زمانی یعنی فاصله امروز تا زمانی که به پولتان نیاز دارید. داراییای که برای یک هدف دهساله قابل بررسی است، ممکن است برای پول موردنیاز شش ماه آینده مناسب نباشد.
در اهداف کوتاهمدت، نقدشوندگی و خطر افت سرمایه معمولاً پررنگترند؛ در اهداف میانمدت امکان بررسی ترکیبی از ابزارها وجود دارد؛ و در اهداف بلندمدت زمان بیشتری برای تحمل دورههای نوسان در اختیار دارید، بدون آنکه ریسک حذف شود.
نیاز نزدیک به پول؛ اولویت با نقدشوندگی و کنترل افت.
مقایسه ابزارها بر اساس زمان، ریسک و قابلیت برداشت.
فرصت زمانی بیشتر، همراه با نیاز به مدیریت مداوم ریسک.
ریسکپذیری دو بُعد دارد: توانایی مالی تحمل افت و تمایل ذهنی برای تحمل نوسان. ممکن است کسی نوسان را از نظر روانی بپذیرد، اما بهخاطر نیاز نزدیک به پول، نتواند ریسک زیادی کند؛ یا برعکس.
در تصمیمگیری، این دو بُعد را جداگانه در نظر بگیرید و برای کاهش ارزش سرمایه، قبل از خرید برنامه داشته باشید.
چه مقدار از پول من بدون آسیبزدن به تعهدات ضروری میتواند سرمایهگذاری شود؟
هر بازار از نظر بازده، ریسک و هزینه ویژگیهای خودش را دارد. در راهنمای بازارهای سرمایهگذاری میتوانید مسیر مطالعه هر بازار را پیدا کنید.
حالا میتوانید بازارها را با معیارهایی مشترک مقایسه کنید: منبع بازده، دامنه نوسان، نقدشوندگی، هزینه ورود و خروج، مقررات و خطرهای خاص هر بازار.
بازده گذشته، شهرت یک دارایی یا توصیه دیگران بهتنهایی نشان نمیدهد آن بازار برای شرایط شما مناسب است.
مالکیت بخشی از کسبوکار؛ متأثر از عملکرد شرکتها، اقتصاد و قیمتگذاری.
راههای مختلفی مانند سکه، طلای فیزیکی و صندوق طلا؛ همراه با هزینه و ریسک قیمت.
تحت تأثیر تورم، سیاستهای پولی، عرضه و تقاضا و متغیرهای کلان.
دارایی فیزیکی با هزینههای معامله و نگهداری و نقدشوندگی متفاوت.
بازار پرنوسان با ریسکهای نگهداری، امنیت، مقررات و فناوری.
بازار مبادله ارز؛ ابزارهای اهرمی میتوانند زیان را چندبرابر کنند.
انرژی، فلزات و محصولات کشاورزی با عوامل عرضه و تقاضای خاص.
دارای ریسکهای ناشر، نرخ سود، تورم، سررسید و نقدشوندگی.
تنها به رشد قیمت نگاه نکنید. بررسی کنید چه چیزی باعث نوسان بازار میشود، قیمتگذاری چگونه انجام میشود و در چه شرایطی ممکن است نقدکردن دارایی دشوار باشد. مقایسه بازارهای سرمایهگذاری به بررسی این تفاوتها کمک میکند.
برای مثال در یک دارایی فیزیکی، هزینه نگهداری و اختلاف قیمت خرید و فروش مهم است؛ در یک بازار اهرمی، ریسک ازدستدادن سریع سرمایه؛ و در اوراق بدهی، کیفیت ناشر و سررسید اهمیت ویژهای دارد.
هیچ بازاری بهطور مطلق برای همه مناسب نیست؛ ابتدا ویژگیهای بازار را با هدف، زمان و ظرفیت مالی خود تطبیق دهید.
بعد از شناخت بازار، باید تصمیم بگیرید از چه ابزاری و به چه شیوهای وارد آن شوید.
در یک بازار هم میتوان با ابزارها و روشهای متفاوت سرمایهگذاری کرد؛ تفاوت هزینه، ریسک و شیوه نگهداری را بررسی کنید.
انتخاب بازار، انتخاب روش ورود نیست. برای نمونه، سرمایهگذاری در طلا میتواند از راههای مختلفی انجام شود؛ مانند سکه، طلای فیزیکی یا صندوقهای مبتنی بر طلا. این مسیرها از نظر کارمزد، نقدشوندگی و نحوه نگهداری یکسان نیستند. در راهنمای روشهای سرمایهگذاری بیشتر بخوانید.
در بازار سهام نیز سرمایهگذاری میتواند با خرید مستقیم سهم، صندوق سهامی، صندوق شاخصی یا ابزارهای مدیریتشده انجام شود.
بازار را بشناسید ← ابزارهای همان بازار را بررسی کنید ← روش ورود متناسب با شرایط خود را انتخاب کنید.
در روش مستقیم، انتخاب، خرید و مدیریت دارایی با خود شماست. این کار کنترل بیشتری فراهم میکند، اما به دانش، زمان و پیگیری بیشتری نیاز دارد.
در روش غیرمستقیم، بخشی از فرایند از طریق ابزارهایی مانند صندوقهای سرمایهگذاری انجام میشود. این روش هم بدون ریسک نیست؛ اما میتواند برای کسانی که زمان یا تخصص محدودتری دارند، قابل بررسی باشد.
انتخاب و مدیریت دارایی توسط سرمایهگذار؛ نیازمند زمان، دانش و انضباط.
استفاده از ابزارهای مدیریتشده؛ همچنان نیازمند شناخت ریسک و هزینه.
سرمایهگذار معمولاً بر ارزش دارایی، جریان درآمد، رشد بلندمدت و دستیابی به یک هدف مالی تمرکز دارد. معاملهگر بیشتر تغییرات قیمت را در بازههای کوتاهتر دنبال میکند.
معاملهگری به زمان، توان مدیریت ریسک و تحمل فشار تصمیمهای پرتکرار نیاز دارد. چند معامله سودده نمیتواند بهتنهایی نشان دهد یک روش در بلندمدت موفق خواهد بود. برای آشنایی با روش بررسی اطلاعات، به بخش آموزش تحلیل و معاملهگری سر بزنید.
قبل از ورود به معاملات پیچیده یا اهرمی، تفاوت سرمایهگذاری بلندمدت و معاملهگری فعال را دقیق بشناسید.
از ابتدا به سناریوی نامطلوب، هزینهها و اثر هر انتخاب بر کل سرمایه توجه کنید.
در مدیریت سبد، علاوه بر انتخاب دارایی، وزن هر بخش و ارتباط آن با بقیه سرمایه اهمیت دارد.
همیشه بپرسید «اگر پیشبینی من اشتباه باشد چه میشود؟» فرض کنید دارایی ۲۰ درصد افت کند؛ آیا مجبور میشوید آن را بفروشید؟ آیا در زندگی روزمره به آن پول نیاز دارید؟
مدیریت ریسک به معنی جلوگیری قطعی از همه زیانها نیست. هدف این است که یک تصمیم نامناسب یا یک رویداد پیشبینینشده، کل برنامه مالی شما را مختل نکند.
تنوعبخشی یعنی وابستهنکردن کل سرمایه به یک دارایی، شرکت یا منبع ریسک. وقتی سرمایه در داراییهایی با ویژگیهای متفاوت توزیع میشود، عملکرد یک بخش لزوماً نتیجه کل سبد را تعیین نمیکند.
خرید تعداد زیادی دارایی مشابه الزاماً تنوع مؤثر ایجاد نمیکند. درک همبستگی میان داراییها و عوامل مشترک مؤثر بر آنها مهم است. در راهنمای تنوعبخشی، همبستگی و بازتنظیم سبد این موضوع را بیشتر بررسی کردهایم.
تخصیص دارایی نشان میدهد چه سهمی از سرمایه در گروههایی مانند سهام، طلا، درآمد ثابت یا وجه نقد قرار میگیرد. تنوعبخشی توضیح میدهد این سرمایه درون گروهها و میان داراییهای مختلف چگونه توزیع شده است.
ممکن است کسی ۶۰ درصد سرمایه خود را به سهام اختصاص داده باشد اما تمام آن را در یک شرکت نگه دارد؛ او تخصیص دارایی انجام داده، ولی تنوع کافی در بخش سهام ندارد.
انتخاب سهم هر گروه دارایی در کل سرمایه.
کاهش تمرکز در یک دارایی یا ریسک خاص.
نقدشوندگی یعنی بتوانید دارایی را در زمان موردنیاز و با هزینه قابلقبول به پول نقد تبدیل کنید. فروش یک ملک با فروش واحدهای یک صندوق یا برخی اوراق، شرایط یکسانی ندارد.
ممکن است دارایی روی کاغذ بازده خوبی داشته باشد، اما اگر در زمان نیاز نتوانید آن را با قیمت مناسب بفروشید، نتیجه واقعی سرمایهگذاری متفاوت خواهد بود.
کارمزد معامله، مالیات، هزینه مدیریت صندوق، هزینه نگهداری، اختلاف قیمت خرید و فروش و هزینه تبدیل داراییها میتواند بازده نهایی را کاهش دهد.
در معاملات پرتکرار این هزینهها اثر بیشتری دارند. بین بازده ناخالص بازار و بازده خالصی که واقعاً به سرمایهگذار میرسد تفاوت قائل شوید. برای بررسی اثر تورم نیز تفاوت سود اسمی و واقعی را بخوانید.
وقتی فردی در شبکههای اجتماعی از سود یا سهم بالای یک دارایی در سبد خود صحبت میکند، معمولاً اطلاعات کافی از درآمد، بدهی، اهداف، سایر داراییها و توان تحمل زیان او ندارید.
تصمیمی که برای او متناسب است ممکن است برای شما پرخطر باشد. به جای کپیکردن نتیجه، منطق تصمیمگیری و شرایط پشت آن را مطالعه کنید.
زیان احتمالی، امکان خروج، هزینهها، میزان تمرکز و اثر تصمیم بر کل سبد را با هم بسنجید.
با یک نقشه راه ساده، یادگیری و تصمیمهای مالی را منظم پیش ببرید.
برای شروع یادگیری، لازم نیست همه ابزارها را بشناسید یا تحلیلگر حرفهای باشید. ابتدا باید تفاوت مفاهیم پایه را بدانید و خطرها، هزینهها و محدودیتهای هر تصمیم را بشناسید.
یادگیری تدریجی و ثبت تجربهها معمولاً از دنبالکردن توصیههای لحظهای مفیدتر است.
این هفت گام، همان مسیر اینفوگرافیک ابتدای راهنما را به کارهای مشخص تبدیل میکنند. لازم نیست همه را در یک روز انجام دهید؛ هرجا اطلاعات کافی ندارید، به فصل مربوط برگردید.
درآمد، هزینههای ضروری، بدهیها، ذخیره اضطراری و مبلغی را که میتوانید کنار بگذارید مشخص کنید.
بنویسید این سرمایه قرار است چه نیازی را پاسخ دهد و حدوداً چه مبلغی برای آن لازم دارید.
برای هر هدف، زمان تقریبی برداشت را جداگانه بنویسید؛ پول موردنیاز چند ماه آینده با سرمایه بلندمدت یکسان نیست.
توان مالی و تمایل ذهنی تحمل زیان، کارمزد، نقدشوندگی و سناریوی خروج را پیش از اقدام بررسی کنید.
بورس، طلا، ارز، مسکن، رمزارز، فارکس و درآمد ثابت را با توجه به ویژگیها، ریسک و شرایط خود بررسی کنید.
مفاهیم پایه را یاد بگیرید و تفاوت خرید مستقیم، صندوقها، ابزارهای مدیریتشده و ورود یکجا یا مرحلهای را مطالعه کنید.
تصمیمها را در قالب یک سبد هماهنگ ببینید؛ وزن داراییها، تمرکز ریسک و عملکرد کل سبد را در زمانهای مشخص مرور کنید.
مطالعه را در چهار بخش ادامه دهید: شناخت بازارها، اصول و روشهای سرمایهگذاری، آموزش تحلیل و معاملهگری، و مدیریت سرمایه و سبد. ابزارهای ورود به بازارها نیز در مطالب مرتبط با روشهای سرمایهگذاری معرفی شدهاند.
بهتر است در هر حوزه از مفاهیم مقدماتی شروع کنید و سپس سراغ مقالههای تخصصیتر بروید.
شناخت ویژگی بازارهای مالی و دارایی.
هدفگذاری، روشها و ساخت برنامه.
شناخت دادهها، سناریوها و ریسک معامله.
تخصیص، تنوعبخشی و بازبینی.
فهم سرمایهگذاری یک فرایند تدریجی است. لازم نیست در همان ابتدای مسیر وارد پیچیدهترین ابزارها شوید؛ کافی است هر تصمیم را با شناخت بیشتر و انتظار واقعبینانهتر بگیرید.
توجه همیشگی به داراییای که اخیراً بیشترین رشد را داشته، ممکن است مسیر را از اهداف شخصی دور کند. کیفیت یک تصمیم به تناسب آن با برنامه مالی، ریسک و هزینه بستگی دارد، نه فقط نتیجه کوتاهمدت آن.
از فهرست وضعیت مالی و تعهدات خود آغاز کنید. هدف و زمان نیاز به سرمایه را مشخص کنید، سپس یک بازار و روش ورود را بهصورت آموزشی بررسی کنید.
برای تصمیم عملی، ابتدا میزان ریسک و هزینه را بسنجید و در ادامه عملکرد کل سبد را دورهای ارزیابی کنید.
پیش از فکرکردن به اینکه «چه چیزی بخریم»، روشن کنید «چرا سرمایهگذاری میکنیم و چه اندازه ریسک میتوانیم بپذیریم».
پاسخ سؤالهای رایج را اینجا بخوانید. برای توضیح کاملتر، میتوانید به فصل مرتبط در همین راهنما برگردید.
مبلغ شروع به ابزار انتخابی و شرایط آن بستگی دارد. مهمتر از رقم اولیه، جداکردن هزینههای ضروری و سرمایهگذاری متناسب با هدف و ریسک است.
پاسخ یکسانی برای همه وجود ندارد. هدف مالی، افق زمانی، تحمل ریسک، نقدشوندگی و هزینههای هر بازار را در کنار هم بررسی کنید.
خیر. پول موردنیاز برای مخارج روزمره، تعهدات نزدیک و ذخیره اضطراری نباید بدون توجه به زمان نیاز و ریسک در معرض نوسان قرار بگیرد.
هیچ سرمایهگذاری کاملاً بدون ریسک نیست. حتی ابزارهای کمنوسان میتوانند در معرض ریسک تورم، ناشر یا نقدشوندگی باشند.
این دو بازار ویژگیها و عوامل اثرگذار متفاوتی دارند. بدون مشخصبودن هدف، زمان و ریسکپذیری فرد، نمیتوان یکی را برای همه بهتر دانست.
یادگیری مفاهیم پایه ضروری است، اما همه افراد مجبور نیستند شخصاً تحلیل تکتک داراییها را انجام دهند؛ ابزارهای غیرمستقیم هم قابل بررسیاند.
بازه مناسب را هدف و زمان نیاز به پول تعیین میکند. هرچه افق کوتاهتر باشد، خطر زیان در زمان برداشت و نقدشوندگی اهمیت بیشتری پیدا میکند.
خیر. تنوعبخشی میتواند ریسک تمرکز را کاهش دهد، اما ریسک عمومی بازار و افت همزمان چند دارایی را از بین نمیبرد.
پسانداز معمولاً کنارگذاشتن پول برای نیازها و اهداف آینده است؛ سرمایهگذاری یعنی بهکارگرفتن منابع در دارایی یا ابزار با انتظار بازده و همراه با ریسک.
برای سرمایهگذاری لازم نیست پیشاپیش پاسخ همه سؤالها را بدانید. قدم اول شناخت هدف و شرایط مالی، قدم دوم شناخت بازارها و ابزارها و قدم سوم ساخت برنامهای متناسب با ریسک و نیاز به نقدینگی است.
این صفحه راهنمای آموزشی عمومی است و جایگزین مشاوره مالی شخصی یا ارزیابی تخصصی شرایط شما نیست.