یکی از مهمترین تصمیمها در سرمایهگذاری این نیست که کدام سهم، صندوق یا بازار را انتخاب کنیم، بلکه این است که چه مقدار از سرمایه خود را به هر نوع دارایی اختصاص دهیم. ممکن است فردی بهترین سهمها را انتخاب کند، اما اگر تمام سرمایه خود را فقط در یک بازار متمرکز کرده باشد، همچنان با ریسک زیادی روبهرو شود. در مقابل، سرمایهگذاری که ترکیب مناسبی از داراییها دارد، میتواند نوسان کل سبد را بهتر کنترل کند و وابستگی خود را به نتیجه یک بازار کاهش دهد.
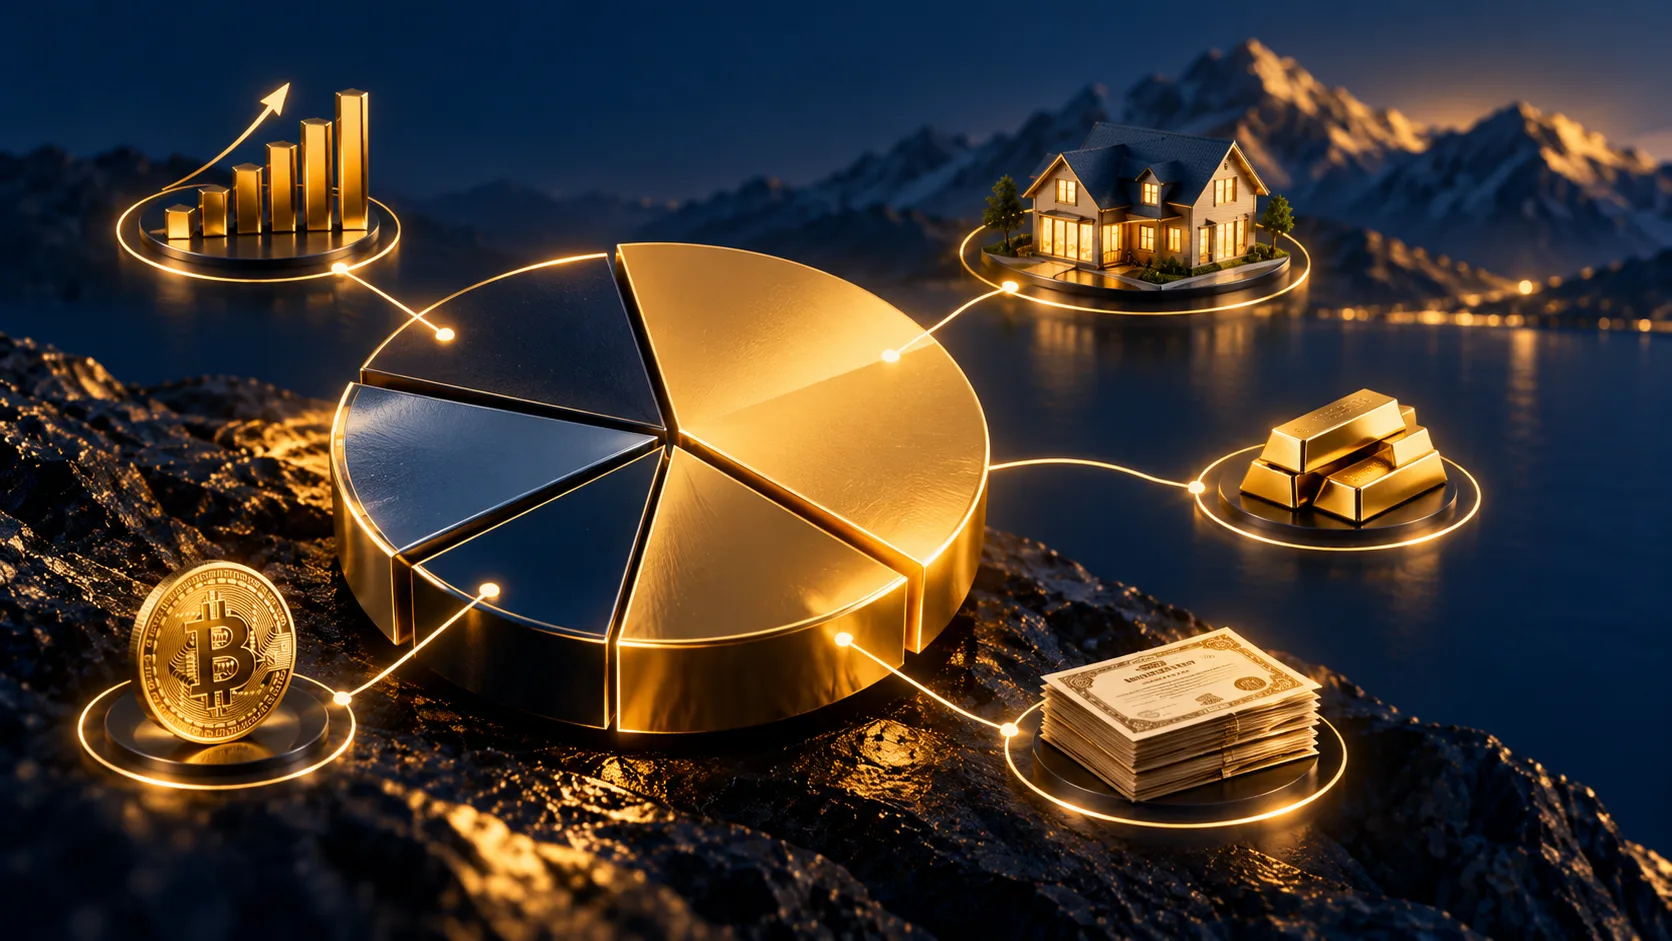
تخصیص دارایی یا Asset Allocation به همین تصمیم مربوط میشود. در این روش مشخص میکنیم چه درصدی از سرمایه در سهام، طلا، درآمد ثابت، وجه نقد، مسکن یا سایر داراییها قرار گیرد. هدف اصلی این است که ترکیب سبد با هدف مالی، افق زمانی و میزان ریسکپذیری سرمایهگذار هماهنگ باشد.
تخصیص دارایی را میتوان ستون اصلی ساخت سبد سرمایهگذاری دانست، زیرا حتی قبل از انتخاب جزئیات هر سرمایهگذاری باید بدانیم چه سهمی از کل سرمایه قرار است در هر گروه دارایی قرار گیرد.
تخصیص دارایی یعنی چه؟
تخصیص دارایی یعنی تقسیم سرمایه بین چند گروه مختلف از داراییها به شکلی که هر بخش نقش مشخصی در سبد داشته باشد. برای مثال ممکن است بخشی از سرمایه برای رشد بلندمدت در سهام قرار گیرد، بخشی در طلا برای کاهش وابستگی به بازار سهام، بخشی در ابزارهای درآمد ثابت برای کنترل نوسان و بخشی نیز به صورت وجه نقد برای حفظ نقدشوندگی نگهداری شود.
نکته مهم این است که تخصیص دارایی با انتخاب دارایی متفاوت است. وقتی تصمیم میگیریم 40 درصد از سرمایه در سهام باشد، در حال انجام تخصیص دارایی هستیم. وقتی بعد از آن مشخص میکنیم این 40 درصد بین کدام سهمها یا صندوقها تقسیم شود، وارد مرحله انتخاب دارایی شدهایم.
این تفاوت اهمیت زیادی دارد، زیرا سرمایهگذار نباید از همان ابتدا روی انتخاب جزئیات تمرکز کند و تصویر کلی سبد را فراموش کند.
چرا تخصیص دارایی اهمیت دارد؟
رفتار کلی یک سبد تا حد زیادی به ترکیب داراییهای آن وابسته است. سبدی که 80 درصد آن در سهام قرار دارد، طبیعتاً نسبت به سبدی که فقط 20 درصد سهام دارد نوسان بیشتری خواهد داشت. حتی اگر هر دو سرمایهگذار سهام مشابهی انتخاب کرده باشند، تجربه آنها از سرمایهگذاری میتواند کاملاً متفاوت باشد.
تخصیص دارایی کمک میکند ریسک فقط در یک نقطه متمرکز نباشد. اگر یک بخش از بازار عملکرد ضعیفی داشته باشد، ممکن است بخش دیگری از سبد بتواند بخشی از این افت را جبران کند یا دستکم نوسان کلی را کاهش دهد.
از طرف دیگر، تخصیص نامناسب میتواند باعث شود سرمایهگذار ریسکی بسیار بیشتر یا کمتر از چیزی که نیاز دارد بپذیرد. به همین دلیل انتخاب نسبت بین داراییها باید قبل از تصمیم درباره جزئیات هر سرمایهگذاری انجام شود.
هدف سرمایهگذاری اولین عامل در تخصیص دارایی است
قبل از هر تصمیمی باید مشخص باشد این سرمایه برای چه هدفی در حال رشد است. فردی که برای خرید خانه در دو سال آینده سرمایهگذاری میکند، شرایط متفاوتی از فردی دارد که برای بازنشستگی بیست سال بعد برنامهریزی کرده است.
اگر هدف در آینده نزدیک قرار دارد، معمولاً حفظ سرمایه و نقدشوندگی اهمیت بیشتری پیدا میکند. در چنین شرایطی اختصاص سهم بالایی از سبد به داراییهای بسیار پرنوسان میتواند ریسک زیادی ایجاد کند.
در مقابل، اگر هدف بلندمدت باشد، ممکن است سرمایهگذار بتواند سهم بیشتری از داراییهای رشدی را در سبد قرار دهد، زیرا زمان بیشتری برای عبور از نوسانات کوتاهمدت دارد.
بنابراین تخصیص دارایی از هدف شروع میشود، نه از بازده اخیر بازارها.
افق زمانی چگونه روی تخصیص دارایی اثر میگذارد؟
افق زمانی مدت زمانی است که انتظار دارید سرمایه قبل از نیاز جدی به برداشت در سبد باقی بماند. هرچه این زمان طولانیتر باشد، معمولاً امکان پذیرش نوسان بیشتری وجود دارد.
فردی که پانزده سال تا هدف مالی خود فاصله دارد، ممکن است بتواند سهم بیشتری از سرمایه را در سهام و سایر داراییهای رشدی نگه دارد. در مقابل، فردی که یک یا دو سال دیگر به پول خود نیاز دارد، معمولاً باید سهم بیشتری از سرمایه را در داراییهای کمنوسان و نقدشونده قرار دهد.
البته بلندمدت بودن به این معنی نیست که باید تمام سرمایه در داراییهای پرریسک قرار گیرد. حتی سرمایهگذار بلندمدت نیز باید ترکیب سبد را بر اساس توان تحمل ریسک، نیاز به نقدینگی و شرایط مالی خود تنظیم کند.
تحمل ریسک در تخصیص دارایی چه نقشی دارد؟
دو سرمایهگذار با هدف و افق زمانی مشابه ممکن است تخصیص دارایی متفاوتی داشته باشند، زیرا میزان تحمل ریسک آنها یکسان نیست. فردی ممکن است با کاهش 20 درصدی ارزش سبد همچنان آرام بماند و فرد دیگری با کاهش 10 درصدی دچار اضطراب شود.
اگر ساختار سبد با تحمل روانی فرد هماهنگ نباشد، احتمال زیادی وجود دارد که سرمایهگذار در زمان نامناسب تصمیم بگیرد. ممکن است در دوره افت بازار داراییهای خود را بفروشد و درست زمانی از بازار خارج شود که قیمتها کاهش یافتهاند.
به همین دلیل تخصیص دارایی فقط یک محاسبه مالی نیست. رفتار و شخصیت سرمایهگذار نیز باید در آن در نظر گرفته شود.
توان تحمل ریسک با علاقه به ریسک متفاوت است
ممکن است فردی از نظر شخصیتی ریسکپذیر باشد، اما از نظر مالی توان تحمل زیان بالا را نداشته باشد. برای مثال اگر بخش بزرگی از سرمایه چند ماه دیگر برای یک هزینه ضروری مورد نیاز باشد، نمیتوان فقط به دلیل علاقه فرد به بازده بیشتر، سهم زیادی از آن را در داراییهای پرنوسان قرار داد.
در مقابل، فردی ممکن است از نظر مالی شرایط بسیار مناسبی داشته باشد اما از نظر روانی تحمل کاهش شدید ارزش سبد را نداشته باشد. در این شرایط نیز تخصیص بیش از حد تهاجمی مناسب نیست.
تخصیص دارایی باید بر اساس هر دو عامل انجام شود: توان مالی تحمل ریسک و تحمل روانی نوسان.
نقش سهام در سبد سرمایهگذاری
سهام معمولاً یکی از اصلیترین داراییهای رشدی در سبدهای بلندمدت است. سرمایهگذار با خرید سهام در بخشی از مالکیت یک شرکت سهیم میشود و در صورت رشد کسبوکار و افزایش سودآوری، میتواند از افزایش ارزش سهم یا سود نقدی بهرهمند شود.
مزیت اصلی سهام، ظرفیت رشد بلندمدت آن است. در مقابل، قیمت سهام میتواند در کوتاهمدت نوسان زیادی داشته باشد و حتی شرکتهای خوب نیز ممکن است در دورههایی افت قابل توجهی را تجربه کنند.
به همین دلیل میزان سهام در سبد باید با افق زمانی و تحمل ریسک هماهنگ باشد. تخصیص بیش از حد به سهام میتواند سبد را پرنوسان کند، در حالی که سهم بسیار پایین آن ممکن است توان رشد بلندمدت سبد را کاهش دهد.
نقش درآمد ثابت در سبد
ابزارهای درآمد ثابت معمولاً برای کاهش نوسان و ایجاد ثبات بیشتر در سبد استفاده میشوند. این بخش میتواند شامل اوراق، صندوقهای درآمد ثابت و سایر ابزارهایی باشد که جریان بازده نسبتاً قابل پیشبینیتری دارند.
درآمد ثابت معمولاً بازده بالقوه کمتری نسبت به سهام دارد، اما میتواند در دورههای پرنوسان نقش متعادلکننده داشته باشد. برای افرادی که به حفظ سرمایه، درآمد منظم یا کاهش نوسان اهمیت بیشتری میدهند، این بخش میتواند وزن بالاتری در سبد داشته باشد.
البته درآمد ثابت نیز کاملاً بدون ریسک نیست. تورم، تغییر نرخ سود و کیفیت ناشر میتوانند روی بازده واقعی اثر بگذارند.
نقش طلا در تخصیص دارایی
طلا معمولاً به عنوان داراییای شناخته میشود که میتواند بخشی از سبد را در برابر تورم، کاهش ارزش پول یا برخی دورههای نااطمینانی محافظت کند. رفتار طلا همیشه مشابه سهام یا درآمد ثابت نیست و همین تفاوت میتواند به تنوع سبد کمک کند.
با این حال طلا نیز بدون ریسک نیست. قیمت آن ممکن است برای مدت طولانی نوسان داشته باشد یا در برخی دورهها بازده کمتری نسبت به سایر داراییها ایجاد کند.
به همین دلیل بهتر است طلا نقش مشخصی در سبد داشته باشد و صرفاً به دلیل رشد اخیر قیمت، وزن آن بیش از حد افزایش پیدا نکند.
نقش وجه نقد در سبد
وجه نقد معمولاً کمترین بازده بلندمدت را دارد، اما نقش مهمی در نقدشوندگی و انعطافپذیری سبد ایفا میکند. داشتن بخشی از سرمایه به صورت نقد میتواند برای هزینههای اضطراری یا استفاده از فرصتهای جدید مفید باشد.
اگر تمام سرمایه در داراییهایی قرار گرفته باشد که فروش آنها زمانبر یا پرریسک است، ممکن است سرمایهگذار در زمان نیاز به پول مجبور شود دارایی خود را در شرایط نامناسب بفروشد.
در مقابل، نگهداری بیش از حد وجه نقد نیز میتواند باعث کاهش قدرت خرید در شرایط تورمی شود. بنابراین میزان مناسب نقدینگی باید متناسب با نیاز فرد تعیین شود.
نقش مسکن و داراییهای واقعی
مسکن و سایر داراییهای واقعی میتوانند بخشی از تخصیص دارایی باشند، بهخصوص برای افرادی که سرمایه بیشتری در اختیار دارند. این داراییها معمولاً نقش بلندمدت دارند و میتوانند از محل رشد قیمت یا درآمد اجاره بازده ایجاد کنند.
مشکل اصلی این گروه معمولاً نقدشوندگی پایینتر است. فروش ملک ممکن است زمانبر باشد و هزینههای معامله نیز نسبت به بسیاری از ابزارهای مالی بیشتر است.
به همین دلیل فردی که بخش بزرگی از دارایی خود را در مسکن نگه میدارد باید در سایر بخشهای سبد نقدشوندگی کافی داشته باشد.
داراییهای پرریسک چه جایگاهی دارند؟
داراییهایی مانند سهام کوچک، برخی صندوقهای تخصصی یا داراییهای بسیار پرنوسان میتوانند پتانسیل بازده بیشتری داشته باشند، اما احتمال زیان نیز در آنها بالاتر است.
اگر سرمایهگذار تصمیم بگیرد بخشی از سبد را به چنین داراییهایی اختصاص دهد، بهتر است وزن آنها محدود و از قبل مشخص باشد. مشکل زمانی ایجاد میشود که به دلیل رشد سریع قیمت، وزن این بخش به شکل کنترلنشده افزایش پیدا کند.
در تخصیص دارایی، مهم نیست یک دارایی چقدر جذاب به نظر میرسد؛ باید مشخص شود چه مقدار از کل سرمایه میتواند در معرض ریسک آن قرار گیرد.
تخصیص دارایی محافظهکارانه چیست؟
در تخصیص محافظهکارانه، هدف اصلی حفظ سرمایه و کاهش نوسان است. معمولاً سهم بیشتری از سبد به درآمد ثابت، وجه نقد و داراییهای باثباتتر اختصاص داده میشود و سهم کمتری در داراییهای پرنوسان قرار میگیرد.
این ساختار ممکن است برای افرادی مناسب باشد که افق زمانی کوتاهتر دارند، به سرمایه خود در آینده نزدیک نیاز دارند یا تحمل نوسان آنها پایین است.
مزیت اصلی این روش کاهش احتمال افت شدید است، اما بازده بلندمدت آن نیز ممکن است کمتر باشد. در شرایط تورمی باید توجه داشت که محافظهکاری بیش از حد میتواند قدرت خرید سرمایه را کاهش دهد.
تخصیص دارایی متعادل چیست؟
در سبد متعادل تلاش میشود بین رشد سرمایه و کنترل ریسک تعادل ایجاد شود. معمولاً بخشی از سرمایه در سهام یا داراییهای رشدی قرار میگیرد و بخشی دیگر به درآمد ثابت، طلا یا نقدینگی اختصاص داده میشود.
این روش برای بسیاری از سرمایهگذاران میانمدت و بلندمدت مناسب است، زیرا نه به اندازه سبد تهاجمی پرنوسان است و نه به اندازه سبد محافظهکارانه ظرفیت رشد را محدود میکند.
نسبت دقیق میان داراییها باید بر اساس شرایط فرد تعیین شود و عدد ثابتی وجود ندارد که برای همه مناسب باشد.
تخصیص دارایی تهاجمی چیست؟
در تخصیص تهاجمی، بخش بیشتری از سرمایه در داراییهای رشدی و پرنوسان قرار میگیرد. این ساختار معمولاً برای سرمایهگذارانی مناسب است که افق زمانی طولانی دارند، از نظر مالی توان تحمل افت را دارند و از نظر روانی نیز میتوانند نوسانهای شدید را بپذیرند.
سبد تهاجمی میتواند در دورههای رشد بازار بازده بیشتری ایجاد کند، اما در دورههای نزولی نیز احتمال افت قابل توجه وجود دارد. سرمایهگذار باید از قبل بداند که چنین نوساناتی بخشی از این نوع استراتژی هستند.
تهاجمی بودن نباید به معنی بینظمی یا تمرکز بیش از حد باشد. حتی در سبد پرریسک نیز تنوع و کنترل وزن داراییها ضروری است.
تخصیص دارایی استراتژیک چیست؟
در تخصیص دارایی استراتژیک، سرمایهگذار یک ترکیب هدف برای سبد تعیین میکند و آن را برای مدت نسبتاً طولانی حفظ میکند. برای مثال ممکن است تصمیم بگیرد 50 درصد سرمایه در سهام، 25 درصد در درآمد ثابت، 15 درصد در طلا و 10 درصد به صورت نقد نگهداری شود.
اگر قیمت داراییها تغییر کند و وزن هر بخش از هدف اصلی فاصله بگیرد، سبد در فواصل مشخص بازتنظیم میشود.
هدف این روش ایجاد یک ساختار منظم و بلندمدت است و سرمایهگذار تلاش نمیکند با هر تغییر کوتاهمدت بازار ترکیب سبد را عوض کند.
تخصیص دارایی تاکتیکی چیست؟
در تخصیص تاکتیکی، سرمایهگذار علاوه بر ترکیب اصلی سبد، بر اساس شرایط بازار به صورت موقت وزن برخی داراییها را تغییر میدهد. برای مثال اگر تصور کند یک بازار در کوتاهمدت جذابتر شده است، ممکن است وزن آن را کمی افزایش دهد.
این روش به دانش، تحلیل و تجربه بیشتری نیاز دارد، زیرا سرمایهگذار باید علاوه بر تعیین ترکیب اصلی، درباره زمان تغییر وزنها نیز تصمیم بگیرد.
ریسک اصلی این است که تغییرات زیاد باعث شود سبد از برنامه اصلی فاصله بگیرد و تصمیمها بیش از حد تحت تأثیر احساسات یا پیشبینی بازار قرار گیرند.
تخصیص دارایی پویا چیست؟
در تخصیص پویا، ترکیب سبد به مرور و با تغییر شرایط سرمایهگذار یا بازار تغییر میکند. برای مثال ممکن است فردی در ابتدای مسیر سرمایهگذاری سهم بیشتری در سهام داشته باشد و با نزدیک شدن به زمان استفاده از سرمایه، به تدریج وزن داراییهای کمریسک را افزایش دهد.
این رویکرد بهویژه برای اهدافی مانند بازنشستگی یا خرید خانه در آینده کاربرد دارد، زیرا ریسک سبد با نزدیک شدن به زمان هدف کاهش پیدا میکند.
در این روش تغییر تخصیص بخشی از برنامه است و نباید با واکنش هیجانی به نوسانات بازار اشتباه گرفته شود.
تنوع چه تفاوتی با تخصیص دارایی دارد؟
تخصیص دارایی مشخص میکند سرمایه بین چه گروههایی تقسیم شود، در حالی که تنوع مشخص میکند داخل هر گروه سرمایه چگونه توزیع شود.
برای مثال ممکن است 40 درصد سبد به سهام اختصاص داده شود. این تصمیم مربوط به تخصیص دارایی است. اگر آن 40 درصد بین چند صنعت و چند شرکت مختلف تقسیم شود، این بخش به تنوع مربوط است.
هر دو مهم هستند. اگر تخصیص مناسب باشد اما داخل هر گروه تمرکز زیادی وجود داشته باشد، سبد همچنان میتواند ریسک بالایی داشته باشد.
همبستگی داراییها چرا مهم است؟
یکی از مفاهیم مهم در تخصیص دارایی، همبستگی است. همبستگی نشان میدهد دو دارایی تا چه اندازه تمایل دارند در یک جهت حرکت کنند.
اگر تمام داراییهای یک سبد در شرایط مشابه همزمان رشد یا کاهش پیدا کنند، تنوع ظاهری ممکن است کمک زیادی به کاهش ریسک نکند.
به همین دلیل بهتر است بخشی از سبد در داراییهایی قرار گیرد که رفتار کاملاً یکسانی ندارند. هدف این نیست که همه داراییها همیشه برخلاف یکدیگر حرکت کنند، بلکه باید وابستگی کل سبد به یک عامل واحد کاهش پیدا کند.
تخصیص دارایی را بر اساس بازده گذشته انجام ندهید
یکی از اشتباهات رایج این است که فرد وزن بیشتری به بازاری بدهد که اخیراً بیشترین بازده را داشته است. این تصمیم معمولاً در زمانی گرفته میشود که قیمت آن دارایی از قبل افزایش زیادی داشته است.
برای مثال ممکن است فرد بعد از رشد شدید طلا تصمیم بگیرد بخش بزرگی از سرمایه خود را به طلا منتقل کند، یا بعد از رشد بازار سهام سهم آن را به شکل زیادی افزایش دهد.
مشکل این است که بازده گذشته تضمینی برای آینده نیست. تخصیص دارایی باید بر اساس هدف، ریسک و نقش هر دارایی در سبد انجام شود، نه صرفاً بر اساس عملکرد چند ماه اخیر.
همه سرمایه را در یک بازار قرار ندهید
تمرکز بیش از حد یکی از بزرگترین ریسکهای سرمایهگذاری است. اگر تمام سرمایه در یک بازار قرار گیرد، نتیجه مالی فرد به همان بازار وابسته میشود.
حتی اگر تحلیل شما درباره آن بازار درست باشد، ممکن است شرایط غیرمنتظرهای ایجاد شود که برای مدت طولانی عملکرد آن را تحت تأثیر قرار دهد.
تخصیص میان چند نوع دارایی میتواند این وابستگی را کاهش دهد. هدف این نیست که از هر بازار کمی خریداری شود، بلکه باید چند دارایی انتخاب شوند که هرکدام نقش مشخصی در سبد داشته باشند.
چه تعداد دارایی در سبد کافی است؟
تخصیص دارایی به معنی زیاد کردن بیهدف تعداد سرمایهگذاریها نیست. داشتن دهها دارایی مختلف ممکن است مدیریت سبد را دشوار کند، بدون اینکه لزوماً تنوع واقعی ایجاد شود.
بهتر است ابتدا چند گروه اصلی دارایی مشخص شوند و سپس در هر گروه به اندازه لازم تنوع ایجاد شود. برای فردی که تجربه کمی دارد، استفاده از صندوقها میتواند این فرایند را سادهتر کند.
هدف نهایی ساخت سبدی است که قابل مدیریت، قابل درک و متناسب با شرایط فرد باشد.
نقش سن در تخصیص دارایی
سن به تنهایی تعیینکننده ترکیب سبد نیست، اما میتواند یکی از عوامل مهم باشد. افراد جوان معمولاً افق زمانی طولانیتری دارند و ممکن است بتوانند نوسان بیشتری را تحمل کنند.
افراد نزدیک به بازنشستگی یا کسانی که قرار است به زودی از سرمایه خود استفاده کنند، معمولاً باید به حفظ سرمایه و نقدشوندگی توجه بیشتری داشته باشند.
با این حال دو فرد همسن میتوانند شرایط کاملاً متفاوتی داشته باشند. درآمد، میزان دارایی، بدهی و نیاز مالی نیز باید در کنار سن بررسی شوند.
نقش درآمد در تخصیص دارایی
فردی با درآمد پایدار ممکن است توان بیشتری برای پذیرش نوسان داشته باشد، زیرا میتواند در طول زمان سرمایه جدید وارد سبد کند. در مقابل، فردی با درآمد نامنظم شاید نیاز داشته باشد بخشی از سرمایه را نقد یا کمریسک نگه دارد.
همچنین منبع درآمد نیز اهمیت دارد. اگر شغل فرد به یک صنعت خاص وابسته باشد، بهتر است سبد سرمایهگذاری بیش از حد در همان صنعت متمرکز نباشد.
برای مثال اگر درآمد فرد کاملاً به بازار مسکن وابسته است، اختصاص بخش بزرگی از سرمایه به مسکن میتواند ریسک کلی زندگی مالی او را افزایش دهد.
برای هر هدف یک تخصیص جداگانه داشته باشید
اگر چند هدف مالی دارید، لازم نیست همه سرمایه را با یک ترکیب مدیریت کنید. ممکن است بخشی از پول برای هزینهای در دو سال آینده و بخش دیگری برای بازنشستگی پانزده سال بعد در نظر گرفته شده باشد.
این دو بخش میتوانند تخصیص متفاوتی داشته باشند. سرمایه مربوط به هدف نزدیک میتواند محافظهکارانهتر باشد، در حالی که سرمایه بلندمدت ظرفیت بیشتری برای رشد دارد.
این روش باعث میشود نیازهای کوتاهمدت و بلندمدت با یکدیگر مخلوط نشوند.
بازتنظیم سبد چیست؟
بازتنظیم یا Rebalancing به این معنی است که وزن داراییها را دوباره به نسبت هدف برگردانیم. فرض کنید در ابتدای سال 50 درصد سرمایه در سهام و 50 درصد در درآمد ثابت بوده است. اگر سهام رشد کند، ممکن است وزن آن به 60 درصد برسد.
اگر هدف اولیه همچنان معتبر باشد، سرمایهگذار میتواند بخشی از سهام را کاهش دهد و وزن درآمد ثابت را افزایش دهد تا دوباره به ترکیب موردنظر برسد.
بازتنظیم کمک میکند ریسک سبد به مرور از کنترل خارج نشود.
هر چند وقت یک بار سبد را بازتنظیم کنیم؟
برای بازتنظیم هیچ فاصله زمانی واحدی وجود ندارد. برخی سرمایهگذاران هر شش ماه یا سالانه سبد را بررسی میکنند، در حالی که برخی دیگر زمانی اقدام میکنند که وزن یک دارایی از محدوده مشخصی خارج شود.
بازتنظیم بیش از حد میتواند هزینه معاملات را افزایش دهد و باعث تصمیمهای غیرضروری شود. در مقابل، اگر برای مدت طولانی انجام نشود، ممکن است وزن یک دارایی بیش از حد افزایش پیدا کند.
بهتر است از قبل قاعده مشخصی برای بازبینی و بازتنظیم وجود داشته باشد.
آیا باید دارایی برنده را بفروشیم؟
بازتنظیم ممکن است به این معنی باشد که بخشی از داراییای را که رشد زیادی داشته است کاهش دهیم. این تصمیم از نظر روانی همیشه آسان نیست، زیرا معمولاً سرمایهگذار تمایل دارد دارایی موفق را بیشتر نگه دارد.
اما اگر وزن آن دارایی بیش از حد زیاد شود، ریسک سبد نیز افزایش پیدا میکند. بازتنظیم کمک میکند موفقیت یک بخش از سبد باعث ایجاد تمرکز بیش از حد نشود.
البته قبل از فروش باید هزینه معاملات، مالیات و شرایط بازار نیز در نظر گرفته شوند.
آیا در افت بازار باید تخصیص را تغییر دهیم؟
کاهش قیمت به تنهایی دلیل مناسبی برای تغییر تخصیص نیست. اگر ترکیب اولیه بر اساس هدف و ریسک به درستی انتخاب شده باشد، افت بازار بخشی از نوسان طبیعی سرمایهگذاری است.
ممکن است در یک افت شدید، وزن سهام کاهش پیدا کند و بازتنظیم باعث شود بخشی از سرمایه از داراییهای باثباتتر به سهام منتقل شود.
اما اگر شرایط مالی فرد یا فرض اولیه سرمایهگذاری تغییر کرده باشد، ممکن است اصلاح ساختار سبد ضروری باشد. تفاوت مهم این است که تصمیم بر اساس برنامه انجام شود، نه ترس.
یک نمونه از سبد محافظهکارانه
فرض کنید فردی سه سال دیگر به بخش زیادی از سرمایه خود نیاز دارد و تحمل نوسان پایینی دارد. ممکن است او بخش بیشتری از سرمایه را در درآمد ثابت و نقدینگی نگه دارد و سهم محدودی به سهام و طلا اختصاص دهد.
هدف اصلی در این سبد رشد سریع نیست، بلکه کاهش احتمال زیان بزرگ و حفظ دسترسی به پول است.
نسبت دقیق باید با توجه به شرایط فرد تعیین شود و نمیتوان یک ترکیب ثابت را برای همه توصیه کرد.
یک نمونه از سبد متعادل
سرمایهگذاری با افق هفت تا ده سال و تحمل ریسک متوسط ممکن است از ترکیبی متعادلتر استفاده کند. بخشی از سبد میتواند در سهام برای رشد، بخشی در درآمد ثابت برای ثبات و بخشی در طلا یا سایر داراییها برای ایجاد تنوع قرار گیرد.
در این ساختار هیچ بخش به تنهایی تمام رفتار سبد را تعیین نمیکند و سرمایهگذار تلاش میکند میان بازده و نوسان تعادل ایجاد کند.
این نوع سبد برای بسیاری از افرادی که هدف بلندمدت دارند اما نمیخواهند نوسان خیلی بالا را تحمل کنند، قابل بررسی است.
یک نمونه از سبد تهاجمی
فردی با افق پانزده یا بیست سال، درآمد پایدار و تحمل ریسک بالا ممکن است سهم بیشتری از سرمایه را به سهام و داراییهای رشدی اختصاص دهد.
در چنین سبدي انتظار میرود نوسان بیشتری وجود داشته باشد و ممکن است در دورههای نزولی افت قابل توجهی مشاهده شود.
این ساختار فقط زمانی منطقی است که فرد از نظر مالی و روانی توان تحمل این نوسانات را داشته باشد و مجبور نباشد در زمان نامناسب از بازار خارج شود.
چه اشتباهاتی در تخصیص دارایی رایج است؟
یکی از رایجترین اشتباهات این است که سرمایهگذار تمام سرمایه را به بازاری منتقل کند که اخیراً بهترین عملکرد را داشته است. این کار باعث میشود تصمیم بر اساس گذشته گرفته شود و سبد بیش از حد به یک دارایی وابسته شود.
اشتباه دیگر، نادیده گرفتن نقدشوندگی است. ممکن است سبد روی کاغذ بازده مناسبی داشته باشد، اما اگر بخش بزرگی از داراییها نقدشونده نباشند، در زمان نیاز مشکل ایجاد شود.
تخصیص بیش از حد پیچیده نیز خطای دیگری است. داشتن تعداد زیادی بازار و ابزار مختلف بدون هدف مشخص لزوماً سبد را بهتر نمیکند.
مهمترین اصل این است که هر دارایی دلیل مشخصی برای حضور در سبد داشته باشد.
چگونه تخصیص دارایی مناسب خود را تعیین کنیم؟
برای شروع، ابتدا هدف سرمایهگذاری و افق زمانی را مشخص کنید. سپس بررسی کنید تا چه اندازه میتوانید از نظر مالی و روانی نوسان را تحمل کنید.
بعد از آن باید مشخص شود چه مقدار نقدینگی برای هزینههای کوتاهمدت و شرایط اضطراری لازم دارید. سرمایه باقیمانده میتواند بر اساس میزان ریسک میان داراییهای رشدی، باثبات و متنوعکننده تقسیم شود.
در مرحله بعد بهتر است یک محدوده هدف برای هر بخش تعیین کنید و از قبل مشخص باشد که سبد در چه زمانی بازبینی میشود.
لازم نیست از همان ابتدا به دنبال ترکیب پیچیده باشید. یک ساختار ساده، قابل فهم و قابل اجرا معمولاً از سبدی بسیار پیچیده بهتر است.
آیا تخصیص دارایی باید همیشه ثابت بماند؟
خیر. تخصیص دارایی میتواند با تغییر شرایط زندگی تغییر کند. افزایش سن، نزدیک شدن به هدف مالی، تغییر درآمد، ازدواج، خرید خانه یا بازنشستگی میتوانند دلایل منطقی برای اصلاح ترکیب سبد باشند.
با این حال نباید هر بار که بازار نوسان میکند تخصیص را عوض کرد. تغییر مداوم ساختار سبد میتواند سرمایهگذار را از برنامه اصلی دور کند.
بهتر است تخصیص در فواصل مشخص یا هنگام تغییر مهم در شرایط مالی بازبینی شود.
یک چارچوب ساده برای تخصیص دارایی
برای طراحی تخصیص میتوان از یک چارچوب ساده استفاده کرد. ابتدا مشخص کنید سرمایه برای چه هدفی در نظر گرفته شده و چه زمانی به آن نیاز دارید. سپس میزان ریسک قابل تحمل را تعیین کنید و بررسی کنید چه مقدار از سرمایه باید نقد و کمنوسان باقی بماند.
در مرحله بعد نسبت تقریبی میان داراییهای رشدی، باثبات و متنوعکننده مشخص میشود. پس از آن میتوان داخل هر گروه، ابزارهای مناسب را انتخاب کرد.
در نهایت باید زمان بازبینی و بازتنظیم سبد نیز از قبل مشخص شود.
جمعبندی
تخصیص دارایی یکی از مهمترین بخشهای استراتژی سرمایهگذاری است و مشخص میکند چه مقدار از سرمایه در هر گروه از داراییها قرار گیرد. سهام، درآمد ثابت، طلا، وجه نقد، مسکن و سایر داراییها هرکدام نقش متفاوتی در سبد دارند و ترکیب آنها باید بر اساس هدف، افق زمانی، میزان ریسکپذیری و نیاز به نقدینگی انتخاب شود.
یک تخصیص مناسب میتواند وابستگی سبد به یک بازار را کاهش دهد و میان رشد سرمایه و کنترل ریسک تعادل ایجاد کند. در مقابل، تمرکز بیش از حد در یک دارایی یا تغییر مداوم ترکیب سبد میتواند ریسک را افزایش دهد.
هدف تخصیص دارایی این نیست که همیشه بهترین بازار را پیدا کنیم. هدف این است که ساختاری ایجاد کنیم که در شرایط مختلف اقتصادی قابل تحمل، قابل مدیریت و متناسب با اهداف مالی ما باشد.
بعد از تعیین تخصیص دارایی، مرحله بعدی این است که این نسبتها را به یک سبد واقعی تبدیل کنیم؛ یعنی مشخص کنیم داخل هر بخش دقیقاً چه داراییهایی قرار بگیرند، هرکدام چه وزنی داشته باشند و چگونه کل سبد مدیریت شود. این موضوع در بخش «ساخت سبد سرمایهگذاری» بررسی میشود.