اگر بهتازگی تصمیم گرفتهاید وارد دنیای سرمایهگذاری شوید، احتمالاً اولین چیزی که با آن روبهرو میشوید کمبود اطلاعات نیست؛ بلکه حجم زیادی از اطلاعات، توصیهها، تبلیغات و نظرهای متفاوت است.
یک نفر از بورس صحبت میکند، دیگری طلا را انتخاب مطمئنتری میداند، فرد دیگری معتقد است آینده متعلق به رمزارزهاست و بعضیها نیز خرید ملک را بهترین راه حفظ سرمایه معرفی میکنند.
در چنین فضایی طبیعی است که سؤالهای زیادی ایجاد شود:
از کجا باید شروع کرد؟ چه مقدار از پول را میتوان سرمایهگذاری کرد؟ طلا بهتر است یا بورس؟ آیا ورود به رمزارز منطقی است؟ سرمایهگذاری بلندمدت مناسبتر است یا معاملهگری کوتاهمدت؟ و شاید مهمتر از همه، چگونه میتوان فهمید کدام روش با شرایط مالی خود ما هماهنگتر است؟
پاسخ این سؤالها برای همه افراد یکسان نیست.
سرمایهگذاری نسخه ثابتی ندارد که بتوان آن را برای هر فردی تجویز کرد. دو نفر ممکن است دقیقاً به یک اندازه سرمایه داشته باشند، اما به دلیل تفاوت در درآمد، شغل، هزینههای زندگی، بدهی، مسئولیتهای خانوادگی، اهداف آینده و زمانی که به پول خود نیاز پیدا میکنند، تصمیمهای کاملاً متفاوتی بگیرند.
به همین دلیل در Invest360 قرار نیست صرفاً درباره این صحبت کنیم که «چه چیزی بخریم». هدف اصلی این است که بازارها، ابزارها و روشهای مختلف سرمایهگذاری را بشناسیم، رابطه میان ریسک و بازده را بهتر درک کنیم و یاد بگیریم چگونه درباره سرمایه خود تصمیم بگیریم.
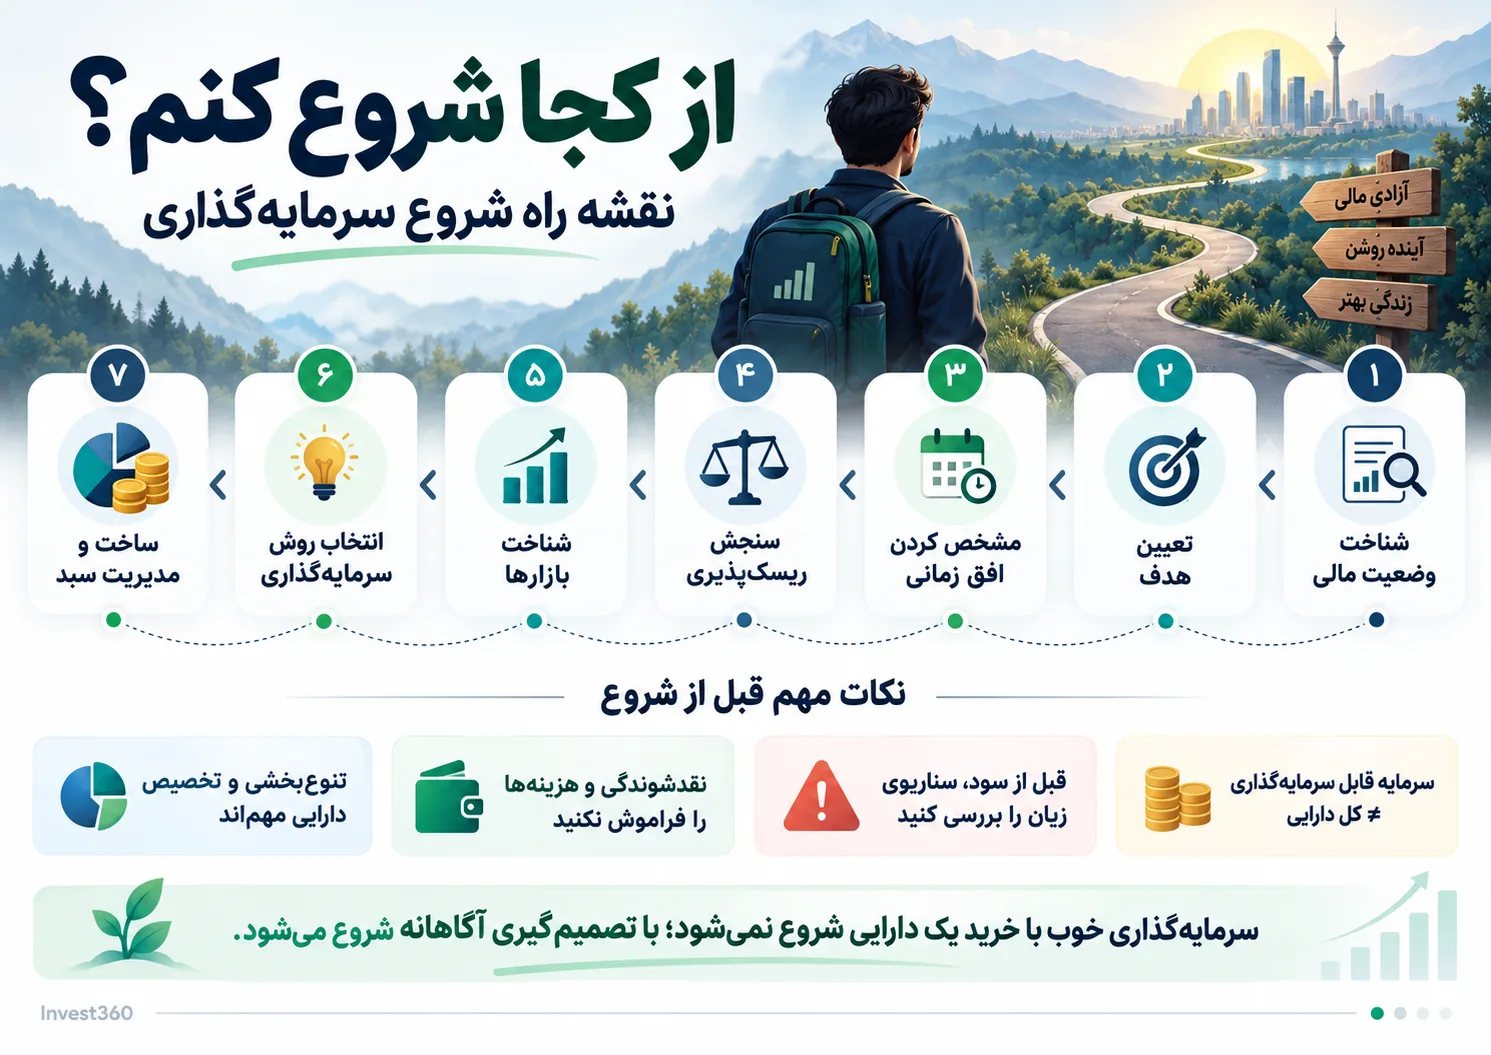
اگر تازه شروع کردهاید، مسیر سرمایهگذاری از خرید یک دارایی آغاز نمیشود
بسیاری از افراد وقتی برای اولین بار به سرمایهگذاری فکر میکنند، بلافاصله سراغ انتخاب بازار میروند.
سؤالهایی مثل «بورس بخرم یا طلا؟»، «الان زمان خرید دلار است؟» یا «کدام رمزارز رشد میکند؟» معمولاً خیلی زود مطرح میشوند. اما انتخاب دارایی در واقع یکی از مراحل بعدی سرمایهگذاری است.
پیش از آن باید بدانید برای چه هدفی سرمایهگذاری میکنید، چه مقدار از سرمایه واقعاً در اختیار شماست، چه زمانی ممکن است به این پول احتیاج پیدا کنید و تا چه اندازه میتوانید کاهش ارزش سرمایه خود را تحمل کنید.
بعد از روشن شدن این موارد، مقایسه بازارها و روشهای مختلف سرمایهگذاری معنای بسیار بیشتری پیدا میکند.
اگر بخواهیم این مسیر را ساده کنیم، میتوان آن را اینگونه دید:
شناخت شرایط مالی ← مشخص کردن هدف ← تعیین افق زمانی ← شناخت ریسک ← شناخت بازارها ← انتخاب روش سرمایهگذاری ← ساخت و مدیریت سبد
این مسیر لزوماً یک فرایند خطی و یکباره نیست. ممکن است با تغییر شغل، درآمد، شرایط خانوادگی یا اهداف مالی، لازم باشد دوباره بعضی از این تصمیمها را بازبینی کنید.
Invest360 قرار است چه چیزی را به شما یاد بدهد؟
Invest360 یک مرجع آموزشی برای شناخت سرمایهگذاری، بازارهای مالی و روشهای مدیریت سرمایه است.
هدف ما این است که موضوعات مالی را از پایه و با زبانی قابلفهم توضیح دهیم؛ به شکلی که یک فرد تازهکار بتواند از مفاهیم مقدماتی شروع کند و بهمرور وارد موضوعات تخصصیتر شود.
برای رسیدن به این هدف، محتوای سایت فقط بر معرفی بازارها متمرکز نیست.
سرمایهگذاری را میتوان از چند زاویه مختلف بررسی کرد. بازارها نشان میدهند سرمایه در چه فضاهایی میتواند قرار بگیرد؛ برای مثال بورس، طلا، مسکن یا رمزارز. ابزارهای سرمایهگذاری نشان میدهند از چه وسیلهای برای ورود به آن بازار استفاده میکنیم؛ مانند سهام، صندوق سرمایهگذاری، اوراق یا ETF.
روشهای سرمایهگذاری درباره چگونگی ورود و مدیریت سرمایه هستند؛ مانند سرمایهگذاری مستقیم، غیرمستقیم یا سرمایهگذاری دورهای. در مقابل، استراتژیهای سرمایهگذاری بیشتر به منطق تصمیمگیری مربوط میشوند؛ برای مثال سرمایهگذاری بلندمدت، ارزشی، رشدی یا درآمدی.
در کنار همه این موارد، موضوعاتی مانند مدیریت ریسک، تنوعبخشی، تخصیص دارایی، نقدشوندگی، هزینه سرمایهگذاری و مدیریت سبد نیز اهمیت دارند.
هدف Invest360 این است که این بخشها را به یکدیگر متصل کند؛ نه اینکه مجموعهای از مقالههای پراکنده درباره بازارهای مالی باشد.
قبل از انتخاب بازار، وضعیت مالی خود را بشناسید
یکی از اشتباهات رایج در شروع سرمایهگذاری این است که فرد قبل از شناخت وضعیت خودش به دنبال پیدا کردن «بهترین بازار» میگردد.
اما یک سرمایهگذاری مناسب همیشه در ارتباط با شرایط سرمایهگذار معنا پیدا میکند.
فرض کنید دو نفر هرکدام ۵۰۰ میلیون تومان سرمایه دارند.
نفر اول خانه شخصی دارد، بدهی قابلتوجهی ندارد، درآمد ماهانه ثابتی دریافت میکند و احتمالاً تا چند سال آینده نیازی به این ۵۰۰ میلیون تومان نخواهد داشت.
نفر دوم مستأجر است، بخشی از درآمد او پروژهای و غیرثابت است و احتمال دارد یک سال دیگر برای خرید خانه یا راهاندازی کسبوکار به بخش زیادی از همین سرمایه احتیاج پیدا کند.
عدد سرمایه در هر دو مثال یکسان است، اما توانایی تحمل ریسک و نیاز به نقدشوندگی یکسان نیست.
بنابراین اولین قدم واقعی سرمایهگذاری این نیست که بپرسیم «کدام بازار سود بیشتری دارد؟» سؤال مهمتر این است که چه مقدار از دارایی من واقعاً قابلیت سرمایهگذاری دارد؟
سرمایه قابل سرمایهگذاری با کل دارایی شما یکی نیست
داشتن ۵۰۰ میلیون تومان در حساب بانکی الزاماً به این معنا نیست که ۵۰۰ میلیون تومان سرمایه قابل سرمایهگذاری دارید.
ممکن است بخشی از این مبلغ برای اجاره، قسط، درمان، شهریه، هزینههای جاری، خرید ضروری یا برنامهای که طی چند ماه آینده دارید مورد نیاز باشد.
بنابراین بهتر است میان «دارایی موجود» و «پولی که میتوان برای مدتی از آن استفاده نکرد» تفاوت قائل شوید.
هرچه احتمال نیاز فوری به یک مبلغ بیشتر باشد، نقدشوندگی آن اهمیت بیشتری پیدا میکند.
برای مثال، سرمایهای که احتمالاً سه ماه دیگر برای پرداخت یک تعهد مالی لازم میشود، نباید دقیقاً با همان رویکردی مدیریت شود که یک سرمایه دهساله برای دوران بازنشستگی مدیریت میشود.
قبل از سرمایهگذاری، هدف خود را مشخص کنید
گفتن اینکه «میخواهم پولم بیشتر شود» هنوز یک هدف سرمایهگذاری کامل نیست.
یک هدف مناسب بهتر است تا حد امکان مشخص کند برای چه چیزی سرمایهگذاری میکنید، تقریباً چه مقدار سرمایه در آینده نیاز خواهید داشت و چه مدت برای رسیدن به آن زمان دارید.
برای مثال، اهداف مختلف میتوانند شامل حفظ قدرت خرید سرمایه، خرید خانه، تهیه سرمایه برای راهاندازی کسبوکار، ایجاد درآمد مکمل، سرمایهگذاری برای دوران بازنشستگی، تأمین هزینه تحصیل فرزند، ساخت ثروت در بلندمدت یا تشکیل یک پشتوانه مالی برای آینده باشند.
- حفظ قدرت خرید سرمایه
- خرید خانه
- تهیه سرمایه برای راهاندازی کسبوکار
- ایجاد درآمد مکمل
- سرمایهگذاری برای دوران بازنشستگی
- تأمین هزینه تحصیل فرزند
- ساخت ثروت در بلندمدت
- تشکیل یک پشتوانه مالی برای آینده
هدف فقط مقصد را مشخص نمیکند؛ روی نوع مسیری که برای رسیدن به آن انتخاب میکنید هم اثر میگذارد.
کسی که دو سال دیگر به پول خود احتیاج دارد معمولاً نمیتواند مانند فردی تصمیم بگیرد که برای بیست سال آینده سرمایهگذاری میکند.
افق زمانی؛ پول شما چه مدت میتواند سرمایهگذاری بماند؟
افق زمانی یعنی مدت زمانی که تا رسیدن به هدف مالی خود فرصت دارید یا میتوانید بدون نیاز به سرمایه خود، آن را در یک سرمایهگذاری نگهداری کنید.
این مفهوم بسیار مهمتر از چیزی است که در نگاه اول به نظر میرسد.
بازاری که ممکن است برای سرمایه دهساله قابل بررسی باشد، الزاماً برای پولی که شش ماه دیگر نیاز دارید گزینه مناسبی نیست.
اهداف کوتاهمدت
اهداف کوتاهمدت مربوط به پولی هستند که احتمال دارد طی ماهها یا چند سال آینده مورد نیاز باشد. در این حالت نقدشوندگی و احتمال افت سرمایه اهمیت بیشتری پیدا میکند.
اهداف میانمدت
اهداف میانمدت معمولاً چند سال فاصله دارند و بسته به شرایط فرد، ممکن است امکان استفاده از ترکیبی از ابزارهای مختلف را فراهم کنند.
اهداف بلندمدت
اهداف بلندمدت مربوط به سرمایهای هستند که فرد انتظار ندارد در آینده نزدیک به آن نیاز پیدا کند. افق زمانی طولانیتر معمولاً فرصت بیشتری برای عبور از دورههای نوسان بازار فراهم میکند، هرچند ریسک همچنان باید متناسب با شرایط فرد مدیریت شود.
این دستهبندی مرز کاملاً ثابتی ندارد. آنچه اهمیت دارد این است که هرچه زمان رسیدن به هدف کوتاهتر شود، توانایی شما برای تحمل یک افت شدید یا دوره طولانی بازیابی سرمایه نیز کاهش پیدا میکند.
ریسکپذیری فقط به شجاع بودن یا نبودن مربوط نیست
در بحث سرمایهگذاری معمولاً زیاد درباره «ریسکپذیری» صحبت میشود، اما این مفهوم گاهی بیش از حد ساده میشود.
ممکن است فردی از نظر روانی با نوسان بازار مشکلی نداشته باشد و حتی خودش را بسیار ریسکپذیر بداند، اما شرایط مالی او اجازه پذیرش ریسک زیاد را ندهد.
برای مثال شخصی که شش ماه دیگر به پول پیش خانه نیاز دارد، حتی اگر از افت قیمت نترسد، توانایی مالی تحمل کاهش شدید سرمایه را ندارد.
در مقابل، فردی ممکن است درآمد پایدار، ذخیره نقدی مناسب و افق زمانی طولانی داشته باشد اما از نظر روانی نتواند افت ۲۰ یا ۳۰ درصدی سرمایه خود را تحمل کند.
بنابراین بهتر است دو موضوع را از هم جدا کنید:
- توانایی پذیرش ریسک: از نظر مالی چه مقدار زیان یا نوسان را میتوانید تحمل کنید؟
- تمایل به پذیرش ریسک: از نظر ذهنی و روانی تا چه حد با نوسان سرمایه راحت هستید؟
ترکیب این دو موضوع بخش مهمی از شناخت پروفایل سرمایهگذاری شماست.
بعد از شناخت خود، نوبت شناخت بازارهاست
وقتی تصویر روشنتری از هدف، زمان و شرایط مالی خود پیدا کردید، مقایسه بازارها معنا پیدا میکند.
نکته مهم این است که هیچ بازاری را صرفاً بر اساس یک ویژگی مانند «بازده گذشته» نباید بررسی کرد.
برای مقایسه منطقی بازارها بهتر است مجموعهای از عوامل را کنار هم قرار دهید:
- میزان نوسان
- نقدشوندگی
- حداقل سرمایه مورد نیاز
- هزینه ورود و خروج
- پیچیدگی بازار
- ریسکهای خاص آن
- امکان ایجاد درآمد دورهای
- افق زمانی مناسب
- میزان زمانی که برای مدیریت سرمایه نیاز دارد
Invest360 برای همین موضوع بخش مستقلی با عنوان بازارها دارد.
در این بخش بهجای معرفی سطحی هر بازار، تلاش میکنیم ساختار، روشهای ورود، عوامل اثرگذار، مزایا، محدودیتها و ریسکهای آن را بررسی کنیم.
بازار سهام
وقتی سهام یک شرکت را خریداری میکنید، در واقع مالک بخشی بسیار کوچک از آن کسبوکار میشوید.
بازده سرمایهگذاری در سهام میتواند از رشد قیمت سهم، سود نقدی شرکت یا ترکیبی از هر دو ایجاد شود. در مقابل، اگر عملکرد شرکت ضعیف شود یا شرایط بازار تغییر کند، ارزش سهام نیز میتواند کاهش پیدا کند.
بازار سهام از نظر تنوع بسیار گسترده است. سرمایهگذاری روی یک سهم با سرمایهگذاری روی مجموعه بزرگی از شرکتها از طریق صندوق یا ETF شرایط کاملاً متفاوتی دارد.
بنابراین وقتی درباره «سرمایهگذاری در بورس» صحبت میکنیم، در واقع درباره مجموعه بزرگی از روشها و ابزارها صحبت میکنیم؛ نه یک روش واحد.
بازار طلا
طلا از قدیمیترین داراییهایی است که برای حفظ ثروت و سرمایهگذاری مورد استفاده قرار گرفته است.
اما حتی «سرمایهگذاری در طلا» نیز یک مفهوم واحد نیست.
میتوان از طریق طلای فیزیکی، سکه، طلای آبشده، صندوقهای مبتنی بر طلا و بعضی ابزارهای مالی مرتبط با این بازار سرمایهگذاری کرد.
هر کدام از این روشها از نظر هزینه معامله، ریسک نگهداری، نقدشوندگی و شیوه قیمتگذاری تفاوتهایی دارند.
در نتیجه شناخت بازار طلا یک مرحله است و انتخاب روش مناسب ورود به این بازار مرحله دیگری است.
بازار ارز
بازار ارز تحت تأثیر مجموعهای از عوامل اقتصادی، پولی و سیاسی قرار دارد.
تورم، سیاست پولی، نرخ بهره، تراز تجاری، انتظارات اقتصادی، عرضه و تقاضا و شرایط سیاسی میتوانند بر نرخ ارز اثرگذار باشند.
یکی از ویژگیهای مهم سرمایهگذاری ارزی این است که بازده آن همیشه باید در مقایسه با تورم، هزینه فرصت و گزینههای جایگزین بررسی شود.
افزایش اسمی قیمت یک ارز الزاماً به معنی ایجاد بازده واقعی قابلتوجه نیست.
بازار مسکن
مسکن در بسیاری از کشورها علاوه بر یک کالای مصرفی، یک دارایی سرمایهای نیز محسوب میشود.
اما ویژگی آن با بازارهای مالی تفاوت زیادی دارد.
خرید مستقیم ملک معمولاً به سرمایه اولیه بالاتری نیاز دارد، هزینه معامله قابلتوجهی دارد و نقد کردن آن ممکن است زمانبر باشد.
در مقابل، امکان استفاده مستقیم از ملک، دریافت اجاره و ماهیت فیزیکی دارایی از ویژگیهایی هستند که این بازار را از بسیاری از ابزارهای مالی متمایز میکنند.
در برخی بازارها ابزارهایی مانند صندوقهای املاک نیز امکان سرمایهگذاری غیرمستقیم در این حوزه را فراهم میکنند.
رمزارزها
بازار داراییهای دیجیتال یکی از جوانترین و پرنوسانترین حوزههای سرمایهگذاری است.
در این بازار تنها تحلیل قیمت اهمیت ندارد. امنیت کیف پول، شیوه نگهداری دارایی، ریسک صرافی، ساختار پروژه، فناوری بلاکچین، نقدشوندگی، مقررات و احتمال از دست رفتن کامل ارزش برخی داراییها نیز باید مورد توجه قرار گیرد.
به دلیل نوسان زیاد، مدیریت اندازه موقعیت سرمایهگذاری در این بازار اهمیت ویژهای دارد.
فارکس
فارکس بازار مبادله ارزهای کشورهای مختلف است.
این بازار از نظر حجم معاملات یکی از بزرگترین بازارهای مالی جهان محسوب میشود، اما چیزی که برای سرمایهگذاران خرد اهمیت بیشتری دارد، ساختار معاملات و استفاده گسترده از اهرم است.
اهرم میتواند هم سود و هم زیان را چند برابر کند. به همین دلیل معامله در فارکس با سرمایهگذاری ساده در ارز تفاوت زیادی دارد.
برای ورود به چنین بازاری، شناخت مدیریت ریسک، اندازه موقعیت معاملاتی، ساختار کارگزاری و شیوه عملکرد اهرم اهمیت اساسی دارد.
بازار کالا
کالاها مجموعه گستردهای از داراییها را شامل میشوند؛ از طلا، نقره و مس گرفته تا نفت، گاز، محصولات کشاورزی و سایر مواد اولیه.
قیمت کالاها معمولاً بهشدت تحت تأثیر عرضه و تقاضای جهانی قرار دارد.
شرایط آبوهوایی، ظرفیت تولید، موجودی انبارها، سیاستهای تجاری، رشد اقتصادی و تحولات ژئوپلیتیک میتوانند قیمت بسیاری از کالاها را تغییر دهند.
به همین دلیل هر کالایی را باید تا حد زیادی بهعنوان یک بازار مستقل بررسی کرد.
اوراق بدهی و ابزارهای درآمد ثابت
اوراق بدهی ساختار متفاوتی با سهام دارند.
در سادهترین تعریف، سرمایهگذار با خرید یک اوراق بدهی در واقع منابع مالی را برای مدت مشخصی در اختیار ناشر قرار میدهد و بر اساس شرایط اوراق، جریان پرداخت مشخصی دریافت میکند.
ریسک اعتباری ناشر، سررسید، نرخ سود، نرخ بهره بازار و تورم از عوامل مهم در بررسی این ابزارها هستند.
ابزارهای درآمد ثابت معمولاً در مدیریت نقدینگی، کاهش نوسان سبد و ایجاد جریان درآمد نقش متفاوتی نسبت به سهام یا داراییهای پرنوسانتر دارند.
بازار با روش سرمایهگذاری یکی نیست
یکی از مفاهیمی که از همان ابتدا در Invest360 روی آن تأکید خواهیم کرد، تفاوت میان «بازار» و «روش ورود به بازار» است.
برای مثال فردی ممکن است تصمیم بگیرد بخشی از دارایی خود را به طلا اختصاص دهد. اما هنوز یک سؤال مهم باقی میماند: این سرمایهگذاری از چه طریقی انجام شود؟
سکه، طلای آبشده، صندوق طلا یا سایر ابزارهای مرتبط با طلا هرکدام ویژگی متفاوتی دارند.
همین موضوع درباره بورس نیز وجود دارد. سرمایهگذاری در بازار سهام میتواند از طریق خرید مستقیم سهام، صندوق سهامی، صندوق شاخصی، ETF یا روشهای مدیریتشده انجام شود.
بنابراین ساختار آموزشی Invest360 این مسیر را دنبال میکند:
بازار را بشناسید ← ابزارهای آن بازار را بشناسید ← روش مناسب ورود را بررسی کنید.
سرمایهگذاری مستقیم یا غیرمستقیم؟
یکی از مهمترین انتخابها برای بسیاری از سرمایهگذاران این است که آیا شخصاً مدیریت سرمایه را انجام دهند یا بخشی از این فرایند را به یک ساختار حرفهای واگذار کنند.
در سرمایهگذاری مستقیم، خود سرمایهگذار دارایی موردنظر را انتخاب میکند و مسئول خرید، فروش، بررسی و مدیریت آن است.
این روش میتواند کنترل بیشتری ایجاد کند، اما معمولاً به دانش، زمان و پیگیری بیشتری نیز نیاز دارد.
در سرمایهگذاری غیرمستقیم، سرمایه از طریق ابزارهایی مانند صندوقهای سرمایهگذاری مدیریت میشود.
این روش نیز بدون ریسک نیست؛ اما میتواند برای افرادی که زمان یا دانش کافی برای انتخاب تکتک داراییها ندارند، ساختار متفاوتی ایجاد کند.
هیچکدام از این دو روش ذاتاً برای همه بهتر نیست. انتخاب میان آنها باید بر اساس دانش، زمان، تجربه، سرمایه و هدف فرد انجام شود.
سرمایهگذاری با معاملهگری تفاوت دارد
سرمایهگذاری و معاملهگری هر دو در بازارهای مالی انجام میشوند، اما منطق آنها الزاماً یکسان نیست.
سرمایهگذار معمولاً بیشتر به ارزش دارایی، جریان درآمد، رشد بلندمدت و رسیدن به یک هدف مالی توجه میکند.
معاملهگر بیشتر بر حرکت قیمت در بازههای کوتاهتر تمرکز دارد.
این تفاوت روی شیوه تصمیمگیری نیز اثر میگذارد.
معاملهگری معمولاً به زمان بیشتری برای بررسی بازار، تسلط بیشتر بر مدیریت ریسک و تحمل فشار تصمیمگیری کوتاهمدت نیاز دارد.
یکی از خطاهای رایج تازهواردان این است که بعد از مشاهده چند نمونه سود کوتاهمدت تصور میکنند معاملهگری راه سادهتری برای کسب بازده است.
اما بازده یک معامله را نمیتوان بدون توجه به ریسک، سرمایه در معرض خطر، تعداد معاملات ناموفق و عملکرد در بلندمدت ارزیابی کرد.
قبل از فکر کردن به سود، سناریوی زیان را بررسی کنید
تقریباً تمام سرمایهگذاران قبل از ورود به یک بازار درباره سود احتمالی فکر میکنند.
اما سرمایهگذاری حرفهایتر زمانی آغاز میشود که سؤال دیگری هم مطرح شود: اگر انتظار من اشتباه باشد چه اتفاقی میافتد؟
فرض کنید یک دارایی را خریداری کردهاید و قیمت آن ۲۰ درصد کاهش پیدا میکند. آیا مجبور به فروش خواهید شد؟ آیا به آن پول احتیاج دارید؟ آیا کاهش قیمت باعث میشود تصمیم هیجانی بگیرید؟ آیا کل سرمایه شما در همان دارایی قرار دارد؟
این سؤالها همان چیزی هستند که مدیریت ریسک را از یک مفهوم نظری به یک موضوع کاربردی تبدیل میکنند.
مدیریت ریسک به این معنا نیست که هرگز زیان نکنید. تقریباً تمام سرمایهگذاریها نوعی ریسک دارند.
هدف این است که یک اشتباه یا یک رویداد نامطلوب نتواند بهتنهایی بخش غیرقابلجبرانی از سرمایه شما را از بین ببرد.
تنوعبخشی چیست و چه مشکلی را حل میکند؟
یکی از شناختهشدهترین اصول مدیریت سرمایه، تنوعبخشی است.
ایده اصلی آن ساده است: سرمایه خود را به عملکرد یک دارایی، یک شرکت یا حتی یک بازار وابسته نکنید.
اگر تمام سرمایه شما در سهام یک شرکت قرار داشته باشد، نتیجه سرمایهگذاری تا حد زیادی به عملکرد همان شرکت وابسته است.
اما اگر سرمایه میان چند دارایی با ویژگیهای متفاوت توزیع شود، عملکرد ضعیف یک بخش الزاماً به معنای افت مشابه کل سبد نخواهد بود.
با این حال تنوعبخشی به معنی خرید تعداد زیادی دارایی تصادفی نیست.
اگر ده دارایی داشته باشید که تقریباً همگی تحت تأثیر یک عامل مشابه حرکت کنند، سبد شما لزوماً تنوع مناسبی ندارد.
هدف اصلی تنوعبخشی، کاهش وابستگی کل سبد به یک منبع خاص ریسک است.
تخصیص دارایی با تنوعبخشی تفاوت دارد
این دو اصطلاح معمولاً کنار یکدیگر استفاده میشوند، اما یک مفهوم نیستند.
تخصیص دارایی مشخص میکند چه مقدار از سرمایه شما در گروههای مختلف دارایی قرار گیرد؛ برای مثال چه مقدار در سهام، چه مقدار در درآمد ثابت، چه مقدار در طلا و چه مقدار به صورت نقد نگهداری شود.
اما تنوعبخشی بیشتر به این مربوط است که سرمایه داخل و میان این گروهها چگونه پخش شود.
برای مثال ممکن است فردی ۶۰ درصد سبد خود را به سهام اختصاص داده باشد، اما تمام این ۶۰ درصد روی یک شرکت قرار داشته باشد. او تخصیص دارایی انجام داده، اما تنوع کافی در بخش سهام ندارد.
ترکیب دارایی مناسب نیز برای همه یکسان نیست.
هدف، زمان، نیاز به نقدینگی، ثبات درآمد و توان تحمل ریسک میتوانند ترکیب مناسب هر فرد را تغییر دهند.
نقدشوندگی؛ عاملی که اغلب فراموش میشود
وقتی درباره سرمایهگذاری صحبت میشود، معمولاً توجه اصلی روی بازده و ریسک است.
اما عامل مهم دیگری نیز وجود دارد: چقدر سریع و با چه هزینهای میتوانید سرمایه خود را دوباره به پول نقد تبدیل کنید؟
این ویژگی را نقدشوندگی مینامیم.
نقدشوندگی برای کسی که ممکن است در آینده نزدیک به پول خود نیاز پیدا کند اهمیت بیشتری دارد.
فروش یک دارایی بورسی با فروش یک ملک شرایط یکسانی ندارد.
ممکن است یک دارایی روی کاغذ بازده خوبی داشته باشد، اما اگر در زمان نیاز نتوانید آن را با قیمت مناسب بفروشید، این مسئله روی نتیجه واقعی سرمایهگذاری شما اثر میگذارد.
بنابراین در Invest360 هنگام مقایسه بازارها، در کنار ریسک و بازده، نقدشوندگی نیز یکی از معیارهای ثابت خواهد بود.
هزینههای سرمایهگذاری را دستکم نگیرید
گاهی دو روش سرمایهگذاری از نظر بازده ناخالص مشابه به نظر میرسند، اما هزینههای آنها متفاوت است.
کارمزد خرید و فروش، مالیات، هزینه نگهداری، اختلاف قیمت خرید و فروش، هزینه مدیریت صندوق یا هزینه تبدیل دارایی میتواند بخشی از بازده را کاهش دهد.
این اثر در سرمایهگذاریهای پرتکرار اهمیت بیشتری پیدا میکند.
به همین دلیل بهتر است همیشه بین «بازده بازار» و «بازدهی که واقعاً به سرمایهگذار میرسد» تفاوت قائل شوید.
چرا نباید سرمایهگذاری دیگران را کپی کرد؟
بازارهای مالی یکی از معدود حوزههایی هستند که افراد معمولاً نتیجه موفقیت دیگران را میبینند، اما اطلاعات بسیار کمی درباره شرایط پشت آن تصمیم دارند.
ممکن است فردی در شبکههای اجتماعی اعلام کند ۵۰ درصد سرمایه خود را وارد یک بازار پرنوسان کرده است.
اما شما معمولاً نمیدانید کل دارایی او چقدر است، چه میزان درآمد دارد، آیا بدهی دارد یا نه، چه مدت میتواند آن سرمایه را نگه دارد و اگر نیمی از ارزش سرمایه کاهش پیدا کند چه اثری روی زندگی او خواهد داشت.
بنابراین حتی اگر تصمیم یک نفر برای شرایط خودش منطقی باشد، کپی کردن همان تصمیم میتواند برای فرد دیگری کاملاً نامناسب باشد.
بهجای کپی کردن نتیجه دیگران، بهتر است منطق پشت تصمیم آنها را یاد بگیرید.
آیا برای شروع سرمایهگذاری باید تحلیلگر حرفهای باشیم؟
برای شروع یادگیری لازم نیست تحلیلگر حرفهای باشید.
سرمایهگذاری حوزه بسیار گستردهای است و هیچکس تمام مفاهیم آن را در ابتدای مسیر نمیداند.
میتوانید از موضوعات پایه شروع کنید. ابتدا تفاوت بازارها را بشناسید، بعد مفهوم ریسک و بازده را یاد بگیرید، سپس با افق زمانی، نقدشوندگی و تنوعبخشی آشنا شوید.
پس از آن میتوانید روشها و ابزارهای سرمایهگذاری مرتبط با بازار موردنظر خود را بررسی کنید.
نکته مهم این است که شروع یادگیری با شروع ریسک کردن سرمایه یک چیز نیست.
برای یادگیری لازم نیست منتظر بمانید تا متخصص شوید، اما برای تصمیمهای مالی بزرگ بهتر است میزان سرمایه در معرض ریسک متناسب با میزان شناخت و تجربه شما باشد.
مسیر پیشنهادی Invest360 برای یک سرمایهگذار تازهکار
اگر برای اولین بار وارد Invest360 شدهاید، لازم نیست دهها مقاله را بدون ترتیب بخوانید.
میتوانید مسیر یادگیری خود را مرحلهبهمرحله پیش ببرید.
۱. ابتدا اصول پایه را یاد بگیرید
با مفاهیمی مانند سرمایهگذاری، ریسک، بازده، تورم، سود مرکب، نقدشوندگی و افق زمانی آشنا شوید.
هدف این مرحله ساختن یک زبان مشترک برای فهم موضوعات بعدی است.
۲. وضعیت مالی و اهداف خود را بررسی کنید
مشخص کنید چه مقدار سرمایه در اختیار دارید، چه بخشی از آن واقعاً قابل سرمایهگذاری است و برای چه هدفی میخواهید سرمایهگذاری کنید.
در این مرحله هنوز نیازی به انتخاب بازار ندارید.
۳. بازارهای مختلف را بشناسید
بورس، طلا، ارز، مسکن، رمزارز، فارکس، کالا و ابزارهای درآمد ثابت را بررسی کنید.
قرار نیست در همه این بازارها سرمایهگذاری کنید. هدف این مرحله فقط شناخت تفاوت آنهاست.
۴. روشهای ورود به هر بازار را بررسی کنید
بعد از انتخاب یک بازار برای مطالعه بیشتر، ابزارهای آن را بشناسید.
مثلاً اگر طلا را بررسی میکنید، تفاوت طلای فیزیکی، سکه و صندوق طلا را نیز مطالعه کنید.
اگر بورس برای شما جذاب است، تفاوت خرید مستقیم سهام با سرمایهگذاری از طریق صندوقها را بشناسید.
۵. ریسک و هزینه هر روش را بررسی کنید
فقط به بازده احتمالی توجه نکنید.
قبل از تصمیم، به این موضوعات نیز فکر کنید:
- اگر قیمت کاهش پیدا کرد چه میشود؟
- چقدر سریع میتوانم سرمایه را نقد کنم؟
- هزینه ورود و خروج چقدر است؟
- بدترین سناریوی معقول چیست؟
۶. به کل سبد نگاه کنید، نه فقط یک دارایی
سرمایهگذاری مجموعهای از انتخابهاست.
داراییای که بهتنهایی پرریسک به نظر میرسد ممکن است نقش محدودی در یک سبد متنوع داشته باشد و برعکس، تمرکز بیش از حد روی یک دارایی ظاهراً مطمئن نیز میتواند ریسک ایجاد کند.
هدف نهایی باید طراحی مجموعهای از داراییها باشد که با شرایط، زمان و هدف شما هماهنگ باشند.
پنج راهنمای تکمیلی برای ادامه مسیر سرمایهگذاری
پس از مرور مراحل بالا، برای تبدیل آموختهها به یک فرایند تصمیمگیری منظم، میتوانید این پنج مقاله را به ترتیب بخوانید. هر راهنما به یکی از پرسشهای کلیدی پاسخ میدهد و در کنار همین صفحه، مسیر آموزشی کاملتری از شناخت شرایط شخصی تا مدیریت سبد میسازد.
- چگونه بازار مناسب سرمایهگذاری را انتخاب کنیم؟ — اگر هدف، افق زمانی و ظرفیت تحمل زیان خود را مشخص کردهاید، این راهنما کمک میکند گزینههای سرمایهگذاری را با نیازهای واقعیتان تطبیق دهید؛ نه اینکه صرفاً به بازده گذشته توجه کنید.
- مقایسه بازارهای سرمایهگذاری در ایران — در گام بعد، بورس، صندوقهای درآمد ثابت، طلا، ارز، مسکن و رمزارز را از نظر نقدشوندگی، هزینه، منبع بازده و محدودیتهای هر بازار کنار هم بررسی کنید.
- ارزیابی ریسک سرمایهگذاری پیش از خرید — پیش از پرداخت پول، سناریوهای افت قیمت، دشواری فروش، ریسک طرف مقابل و اثر زیان احتمالی بر برنامه مالی خود را بررسی کنید و برای شرایط نامطلوب راهکار داشته باشید.
- تفاوت سود اسمی و واقعی در سرمایهگذاری — پس از شناخت ریسک، یاد بگیرید چگونه بازده سرمایهگذاری را با تورم و هزینهها تعدیل کنید تا افزایش عددی دارایی را با افزایش واقعی قدرت خرید اشتباه نگیرید.
- تنوعبخشی واقعی و بازتنظیم سبد — در پایان مسیر، ارتباط میان داراییها و عوامل اقتصادی مشترک را بشناسید؛ زیرا داشتن چند دارایی متفاوت لزوماً به معنای کاهش مناسب ریسک تمرکز نیست.
قرار نیست یکشبه سرمایهگذار شوید
سرمایهگذاری بیش از آنکه یک تصمیم باشد، یک مهارت است.
همانطور که یادگیری یک زبان، تخصص یا حرفه در یک روز اتفاق نمیافتد، شناخت بازارهای مالی نیز به زمان نیاز دارد.
مشکل زمانی ایجاد میشود که فرد سرعت سرمایهگذاری خود را بیشتر از سرعت یادگیریاش افزایش دهد.
خواندن چند مقاله، دیدن چند ویدئو یا تجربه چند معامله موفق هنوز به معنی تسلط بر یک بازار نیست.
رویکرد منطقیتر این است که دانش، تجربه و میزان سرمایه در معرض ریسک بهتدریج رشد کنند.
یک سرمایهگذار خوب همیشه دنبال «برنده بعدی» نیست
بخش بزرگی از محتوای سرمایهگذاری در اینترنت حول پیدا کردن «بهترین سهم»، «بهترین بازار»، «بهترین ارز دیجیتال» یا «بهترین فرصت سال» ساخته شده است.
اما سرمایهگذاری پایدار الزاماً از پیدا کردن یک دارایی برنده شروع نمیشود.
سؤالهای مهمتری وجود دارند: هدف من چیست؟ برای رسیدن به آن چقدر زمان دارم؟ چه مقدار زیان را میتوانم تحمل کنم؟ اگر بازار چند سال مطابق انتظارم حرکت نکرد چه میشود؟ چقدر به نقدشوندگی نیاز دارم؟ آیا سرمایه من بیش از حد به یک بازار وابسته شده است؟
پاسخ دادن به این سؤالها شاید هیجان پیدا کردن «فرصت بعدی» را نداشته باشد، اما پایه تصمیمگیری مالی منطقیتری ایجاد میکند.
از کجا شروع کنیم؟
اگر امروز اولین روزی است که بهطور جدی درباره سرمایهگذاری مطالعه میکنید، لازم نیست همه بازارها را بشناسید یا فوراً تصمیم بگیرید.
از مفاهیم پایه شروع کنید. بعد بازارها را بشناسید. روشهای مختلف سرمایهگذاری در هر بازار را بررسی کنید. ریسک، نقدشوندگی و هزینه هر گزینه را بسنجید و سپس ببینید کدام ابزارها با اهداف و شرایط مالی شما ارتباط بیشتری دارند.
میتوان مسیر Invest360 را در یک جمله خلاصه کرد:
خودتان را بشناسید ← هدفتان را مشخص کنید ← بازارها را بشناسید ← روشهای سرمایهگذاری را مقایسه کنید ← ریسک را بسنجید ← سپس تصمیم بگیرید.
سوالات متداول درباره شروع سرمایهگذاری
برای شروع سرمایهگذاری چقدر پول لازم است؟
برای سرمایهگذاری یک عدد ثابت وجود ندارد. میزان سرمایه مورد نیاز به بازار و ابزار انتخابی بستگی دارد. بعضی ابزارهای مالی امکان شروع با مبالغ نسبتاً محدود را فراهم میکنند، در حالی که خرید مستقیم داراییهایی مانند مسکن معمولاً سرمایه بسیار بیشتری نیاز دارد.
مهمتر از مبلغ اولیه این است که پولی که وارد سرمایهگذاری میکنید، برای هزینههای ضروری کوتاهمدت مورد نیاز نباشد.
بهترین بازار برای سرمایهگذاری کدام است؟
هیچ بازاری را نمیتوان بدون در نظر گرفتن شرایط سرمایهگذار بهعنوان بهترین گزینه معرفی کرد.
طلا، سهام، مسکن، درآمد ثابت و سایر بازارها ویژگیهای متفاوتی از نظر ریسک، بازده، نقدشوندگی، سرمایه اولیه و افق زمانی دارند.
بنابراین سؤال دقیقتر این است که کدام بازار با هدف، افق زمانی و شرایط مالی شما هماهنگی بیشتری دارد.
آیا باید تمام پول خود را سرمایهگذاری کنیم؟
نه لزوماً. سرمایهای که برای هزینههای زندگی، تعهدات مالی و نیازهای کوتاهمدت در نظر گرفته شده است باید جداگانه بررسی شود.
سرمایهگذاری نباید باعث شود برای یک هزینه ضروری مجبور شوید دارایی خود را در زمان نامناسب بفروشید.
آیا سرمایهگذاری بدون ریسک وجود دارد؟
تمام تصمیمهای مالی نوعی ریسک دارند، هرچند نوع و شدت آن متفاوت است.
حتی نگهداری پول نقد نیز میتواند در برابر تورم باعث کاهش قدرت خرید شود.
بنابراین سؤال مهمتر این نیست که چگونه ریسک را کاملاً حذف کنیم؛ بلکه باید بدانیم چه ریسکهایی وجود دارند و کدامیک با شرایط ما سازگارتر هستند.
بورس بهتر است یا طلا؟
بورس و طلا دو نوع دارایی با ویژگیها و عوامل اثرگذار متفاوت هستند.
سهام به عملکرد شرکتها و وضعیت اقتصادی وابستگی بیشتری دارد، در حالی که قیمت طلا تحت تأثیر عواملی مانند نرخ ارز، تورم، نرخ بهره و شرایط اقتصاد جهانی قرار میگیرد.
برای مقایسه این دو باید عواملی مانند افق زمانی، ریسک، نقدشوندگی و نقش هر دارایی در کل سبد بررسی شود.
آیا برای سرمایهگذاری باید تحلیل بلد باشیم؟
میزان دانش مورد نیاز به روش سرمایهگذاری بستگی دارد.
فردی که قصد انتخاب مستقیم سهام یا معامله کوتاهمدت دارد، طبیعتاً به دانش و تجربه بیشتری نیاز خواهد داشت.
در روشهای غیرمستقیم بخشی از تصمیمهای سرمایهگذاری توسط مدیران حرفهای انجام میشود، اما حتی در این روشها نیز سرمایهگذار باید حداقل مفهوم ریسک، هزینه، افق زمانی و ویژگی ابزار انتخابی را بشناسد.
سرمایهگذاری بلندمدت بهتر است یا کوتاهمدت؟
هیچکدام بهطور مطلق بهتر نیستند.
افق سرمایهگذاری باید با هدف شما هماهنگ باشد.
اگر چند ماه دیگر به پول خود احتیاج دارید، شرایط شما با فردی که برای بازنشستگی بیست سال آینده سرمایهگذاری میکند یکسان نیست.
آیا تنوعبخشی همیشه از زیان جلوگیری میکند؟
خیر. تنوعبخشی نمیتواند تضمین کند که ارزش سبد هرگز کاهش پیدا نکند.
هدف اصلی آن کاهش وابستگی کل سرمایه به عملکرد یک دارایی یا یک منبع مشخص ریسک است.
در دورههایی که بخش بزرگی از بازارها همزمان کاهش پیدا میکنند، حتی یک سبد متنوع نیز ممکن است افت داشته باشد.
آیا سرمایهگذاری با پسانداز تفاوت دارد؟
بله. پسانداز معمولاً بیشتر با حفظ نقدینگی و نگهداری پول برای نیازهای نزدیک مرتبط است، در حالی که سرمایهگذاری معمولاً با پذیرش میزانی از ریسک و با هدف افزایش ارزش سرمایه در آینده انجام میشود.
هر دو میتوانند بخشی از برنامه مالی یک فرد باشند و الزاماً جایگزین یکدیگر نیستند.
جمعبندی
شروع سرمایهگذاری با انتخاب بورس، طلا، دلار یا رمزارز آغاز نمیشود.
پیش از انتخاب بازار باید تصویر روشنی از وضعیت مالی، هدف، افق زمانی و میزان ریسکی که قادر و مایل به پذیرش آن هستید داشته باشید.
پس از آن میتوان بازارها را شناخت، ابزارهای مختلف را مقایسه کرد و روشهای سرمایهگذاری متناسب با شرایط خود را بررسی کرد.
در این مسیر، مفاهیمی مانند تنوعبخشی، تخصیص دارایی، نقدشوندگی، هزینه سرمایهگذاری و مدیریت ریسک اهمیت زیادی پیدا میکنند.
هیچ بازار یا روش سرمایهگذاری وجود ندارد که برای همه افراد و در همه شرایط بهترین باشد.
به همین دلیل هدف Invest360 پیدا کردن یک پاسخ ثابت برای همه نیست.
هدف این است که به شما کمک کند ساختار بازارها را بشناسید، تفاوت ابزارها و روشهای سرمایهگذاری را درک کنید و بهمرور بتوانید به جای دنبال کردن توصیهها و هیجانات بازار، تصمیمهای مالی آگاهانهتری بگیرید.
سرمایهگذاری خوب لزوماً با پیدا کردن بهترین دارایی شروع نمیشود؛ با یاد گرفتن نحوه تصمیمگیری شروع میشود.