عبارتهایی مثل ECN واقعی، STP یا بدون میز معامله در معرفی حسابهای فارکس زیاد دیده میشوند. گاهی از همین چند حرف نتیجه میگیرند که یک حساب حتماً منصفانهتر، ارزانتر یا بدون تعارض منافع است. چنین نتیجهای قبل از خواندن قرارداد و سیاست اجرا، زودهنگام است.
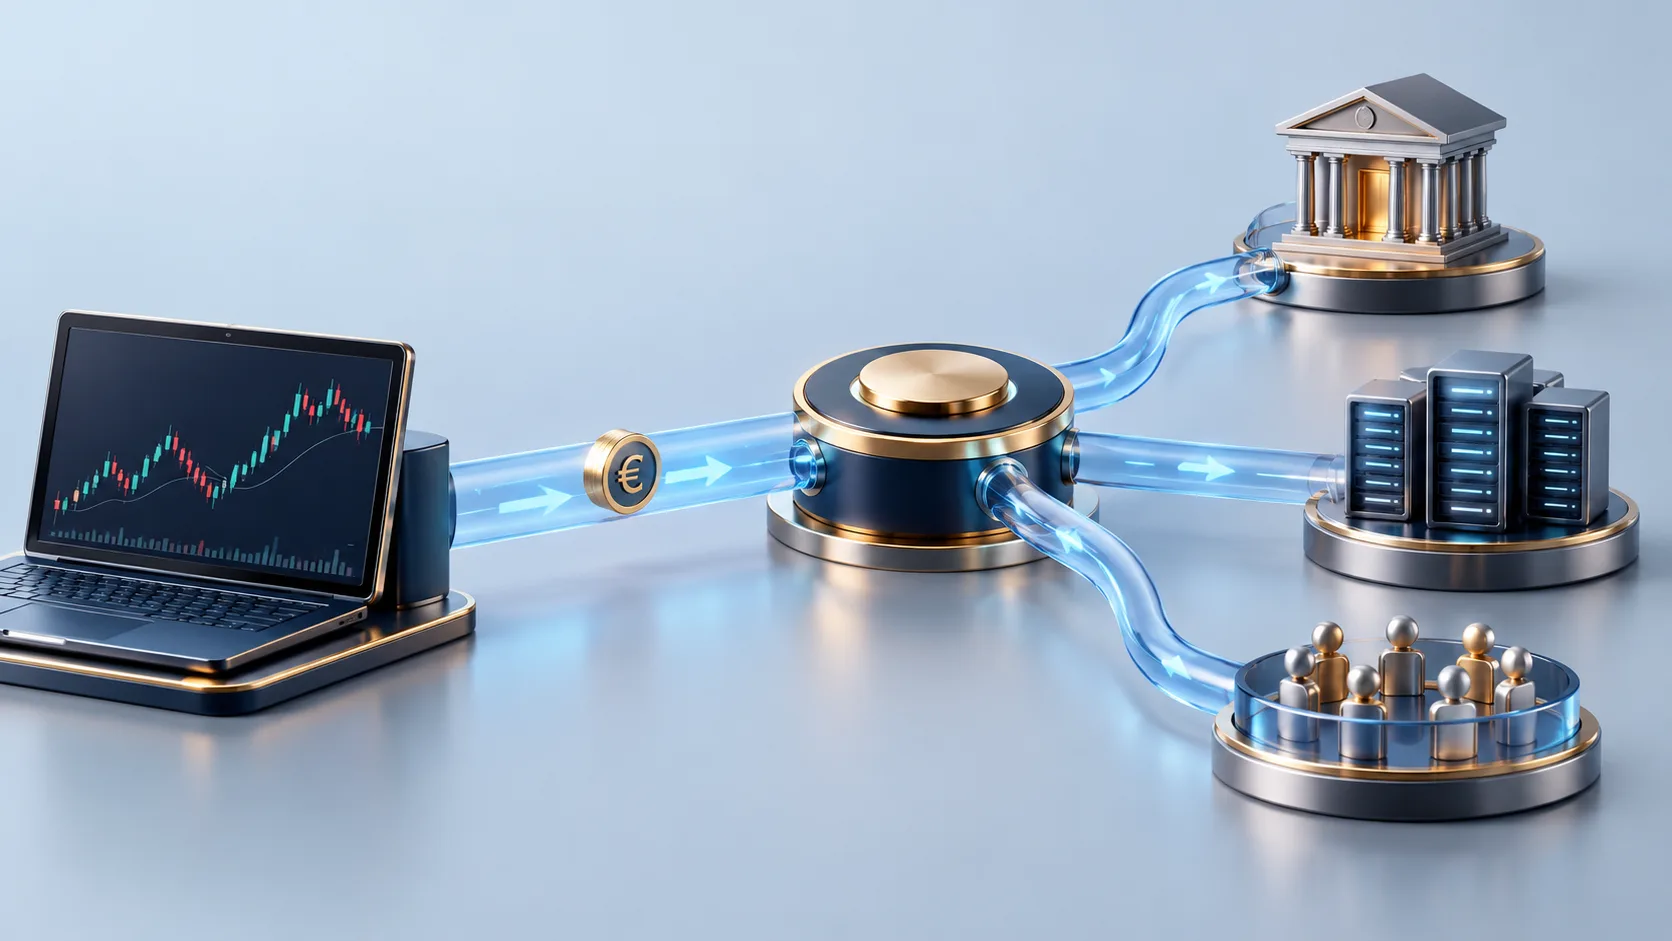
برای فهم این مدلها، سه سؤال را جدا نگه دارید: چه کسی طرف قرارداد شماست، سفارش از چه مسیری اجرا میشود و ارائهدهنده ریسک خود را چگونه مدیریت میکند؟ ممکن است پاسخ این سه سؤال متفاوت باشد. نام یک مسیر فنی، لزوماً رابطه حقوقی شما را عوض نمیکند.
مارکتمیکر؛ ارائه مظنه و پذیرفتن نقش طرف معامله
در مدل مارکتمیکینگ، ارائهدهنده قیمت خرید و فروش عرضه میکند و میتواند به عنوان طرف اصلی قرارداد در برابر مشتری قرار بگیرد. در معاملات خرد خارج از بورس، این رابطه با معامله در یک بورس متمرکز فرق دارد. قیمتگذاری، تعهدات و قواعد اجرا باید در اسناد حساب روشن باشند.
طرف معامله بودن به معنی نگه داشتن تمام ریسک بدون پوشش نیست. ارائهدهنده ممکن است مواجهه خالص خود را با معاملات بیرونی یا روشهای دیگر پوشش دهد. همچنین نمیتوان از این مدل بهتنهایی نتیجه گرفت که هر زیان مشتری دستکاری شده است؛ ادعای تخلف به شواهد و قواعد مشخص نیاز دارد.
STP؛ خودکار بودن مسیر، تمام داستان نیست
Straight-Through Processing در کاربرد فنی به پردازش و عبور خودکار فرایند اشاره دارد. در معرفی حسابها ممکن است برای توضیح ارسال سفارش یا پوشش ریسک با طرفهای دیگر استفاده شود. اما کاربرد تبلیغاتی این واژه در همه کشورها تعریف حقوقی واحدی ندارد؛ برخی چارچوبها نیز تعریف دقیق و محدود خود را دارند.
ممکن است معامله شما همچنان با شرکت ارائهدهنده منعقد شود و آن شرکت معاملهای جداگانه برای پوشش ریسک انجام دهد. در این حالت، خودکار بودن پوشش، شما را الزاماً به مشتری مستقیم بانک تأمینکننده نقدینگی تبدیل نمیکند. این تفاوت را باید از قرارداد فهمید، نه از سرعت باز شدن سفارش.
ECN؛ شبکه ارتباط و تطبیق را از برچسب حساب جدا کنید
ECN مخفف شبکه ارتباطات الکترونیکی است و معمولاً به محیطی برای ارتباط سفارشها یا مظنههای چند مشارکتکننده اشاره دارد. در حسابهای خرد، ارائهدهنده ممکن است از چنین زیرساختی استفاده کند یا این نام را برای نوعی حساب با اسپرد و کمیسیون متفاوت به کار ببرد. صرف درج این عنوان، اتصال مستقیم و بیواسطه شما به تمام بازار جهانی را ثابت نمیکند.
بپرسید شبکه یا محل اجرای معرفیشده چیست، چه کسی سفارش شما را میپذیرد و در گزارش، کدام اطلاعات قابل مشاهده است. نمایش عمق بازار هم بهتنهایی عمق کل بازار ارز نیست؛ ممکن است تنها مجموعه مظنههای قابل دسترس همان سامانه باشد.
| عنوان یا مفهوم | آنچه میتواند توضیح دهد | آنچه بهتنهایی ثابت نمیکند |
|---|---|---|
| مارکتمیکر | نقش قیمتگذاری و طرف اصلی معامله | وقوع دستکاری در هر اجرای نامساعد |
| STP | پردازش یا مسیر خودکار طبق تعریف ارائهشده | مشتری مستقیم شدن نزد بانک خارجی |
| ECN | استفاده از یک شبکه الکترونیکی یا نام نوع حساب | دسترسی به کل عمق بازار جهانی |
| بدون میز معامله | نبود مرحلهای از مداخله دستی طبق ادعا | نبود لغزش، رد سفارش یا تعارض منافع |
A-Book و B-Book چه چیزی را توصیف میکنند؟
این اصطلاحها معمولاً درباره نحوه مدیریت یا پوشش ریسک ارائهدهنده به کار میروند: انتقال مواجهه به بیرون، نگهداری آن در داخل یا ترکیبی از هر دو. ممکن است سیاست یک شرکت برای نمادها، اندازه سفارشها یا شرایط مختلف متفاوت باشد. این برچسبها لزوماً طبقه رسمی مجوز حساب شما نیستند.
برای مشتری، موضوع قابل بررسی این است که سیاست پوشش و تعارض منافع چه میگوید و نتیجه اجرا چگونه کنترل میشود. نسبت دادن تمام کیفیت یک حساب به یکی از این دو حرف، هم ساختارهای ترکیبی را نادیده میگیرد و هم توجه را از قرارداد و شواهد اجرا دور میکند.
در هر مدل چه تعارضی را باید بررسی کنیم؟
وقتی شرکت طرف اصلی معامله است، نحوه مدیریت ریسک و رابطه اقتصادی آن با نتیجه مشتری اهمیت دارد. در مسیرهای واسطهگری هم انگیزه دریافت کمیسیون بیشتر، انتخاب محل اجرا یا وابستگی به تأمینکننده خاص میتواند مطرح باشد. هیچ برچسبی نیاز به سیاست روشن برای مدیریت این تعارضها را حذف نمیکند.
ببینید قیمتها از چه منابعی گرفته میشوند، اضافهقیمت یا کمیسیون چگونه اعلام میشود و شرایط رد، لغزش مساعد و نامساعد و اصلاح معامله چیست. وجود یک سیاست مکتوب به معنی اجرای بینقص آن نیست، اما دستکم مبنایی برای پرسش و پیگیری فراهم میکند.
کیفیت اجرا را با چه اطلاعاتی بسنجیم؟
به جای یک اجرای تصادفی، گزارش چند معامله در شرایط قابل مقایسه را بررسی کنید: نماد، حجم، ساعت، نوع سفارش و وجود خبر. میانگین هزینه، پراکندگی لغزش، فراوانی رد و اجرای جزئی و زمان پاسخ میتواند تصویر دقیقتری بدهد. قیمت بهتر در یک معامله یا اسلیپیج بد در یک خبر، بهتنهایی مدل پشت سامانه را اثبات نمیکند.
نام حساب را با هزینه کل هم بسنجید. اسپرد پایین همراه با کمیسیون، لزوماً ارزانتر یا گرانتر از حساب دیگر نیست؛ مدت نگهداری، تبدیل ارز و کیفیت اجرا نیز اثر دارند. عبارت «صفر اسپرد» را با تعرفه و داده واقعی همان زمان مقایسه کنید، نه با تصور معامله بدون هزینه.
اگر بخواهید فقط یک سند را پیش از مقایسه برچسبها بخوانید، سیاست اجرای سفارش در کنار توافقنامه حساب انتخاب مفیدی است. مشخص شدن طرف قرارداد، محل اجرا و روش رسیدگی به اختلاف، از نام تجاری مدل مهمتر است. مبنای این تفکیک در ساختار فارکس خرد توضیح داده شده است.
برای مطالعه مستقیم، بحث FCA درباره نقش طرف اصلی و واسطه در ارز، بخش اجرای سفارش در FCA Handbook و تعریف معاملهگر فارکس در NFA را ببینید. این چارچوبها محدوده کاربرد مشخص دارند و نباید بیبررسی به همه حسابها تعمیم داده شوند.